
Taux de TVA en agriculture : produits, services et travaux
 Colette
•
24 septembre 2026
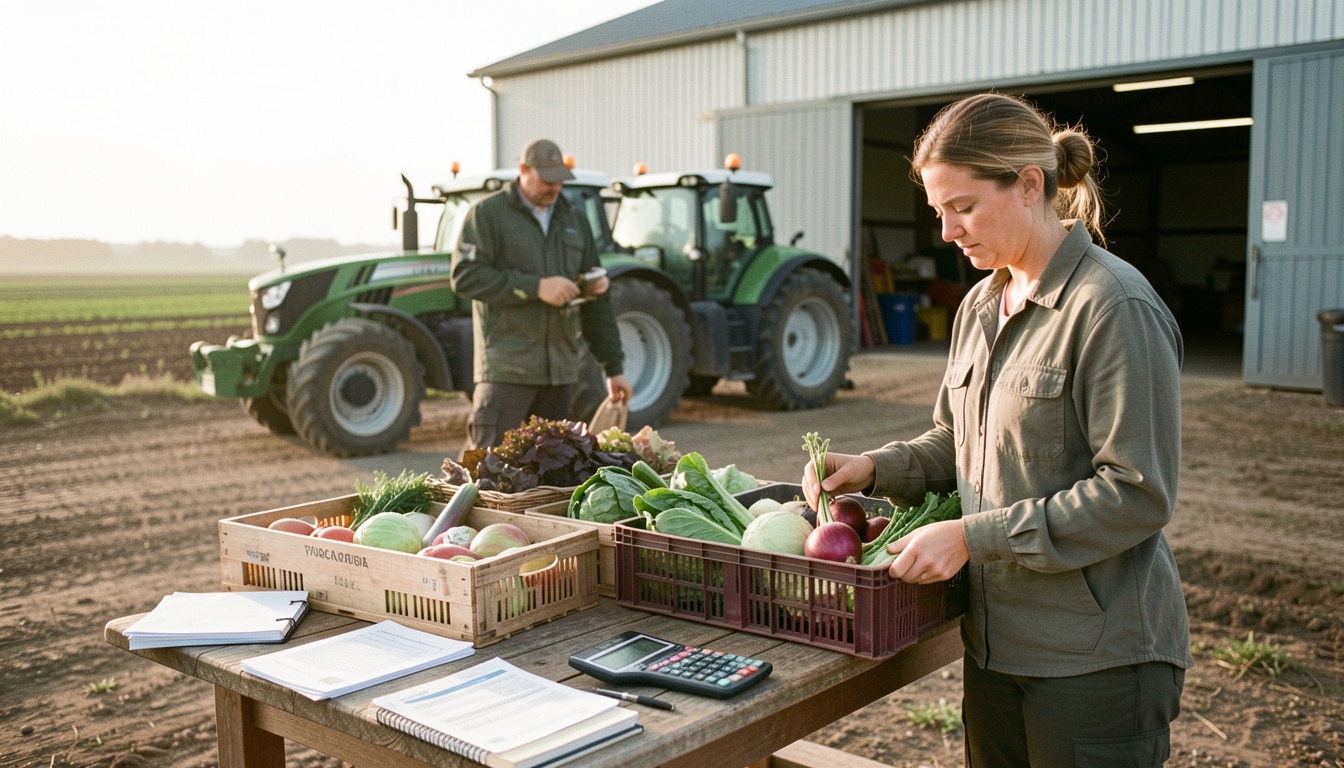
Dans une exploitation, la facture du matin peut vite devenir un casse-tête: un lot de lait, une prestation de récolte, un achat d’aliment, puis un chantier en forêt. C’est là que le cadre fiscal prend tout son sens, car le taux de TVA agricole en 2025 dépend de la nature exacte de l’opération. Bien comprendre ces règles permet d’éviter une erreur de facturation, de sécuriser la comptabilité et d’appliquer le bon pourcentage dès le départ. En pratique, c’est essentiel pour gagner du temps et limiter les régularisations.
La TVA dans le secteur agricole représente l’impôt indirect appliqué aux ventes, services et travaux réalisés par une exploitation ou une entreprise liée au monde rural. En 2026, les professionnels ont encore besoin de vérifier les règles à jour, car un même dossier peut relever de plusieurs taux selon le produit, la prestation ou le régime choisi. Dans ce guide, vous allez voir comment classer les opérations, distinguer les cas simples des cas techniques, puis appliquer la bonne méthode sans hésitation.
Comprendre la TVA agricole et savoir à qui elle s’applique
La TVA agricole, c’est d’abord une question de qualification: on taxe selon la nature de l’opération, pas seulement selon le métier. Pour une exploitation, le bon régime dépend du produit vendu, du service rendu et du lien avec l’activité agricole. Cette logique aide à simplifier la comptabilité, mais elle oblige aussi à bien lire chaque facture. Un même dossier peut relever d’un taux différent selon qu’il s’agit d’une vente, d’une prestation ou d’un marché plus large. Pour approfondir ce sujet, consultez notre guide sur taux tva prestation agricole.
Dans la pratique, le régime agricole concerne plusieurs profils: exploitants, coopératives, ETA, prestataires, entreprises de travaux forestiers et structures mixtes. Une entreprise peut donc cumuler plusieurs activités, avec une application différente selon le poste facturé. La règle est simple à dire, moins simple à relever sur le terrain: il faut classer l’opération avant la facturation, puis vérifier la déclaration correspondante. C’est ce tri qui évite les écarts entre la comptabilité et la réalité du marché.
- Exploitants agricoles qui vendent leurs récoltes ou facturent un service ponctuel.
- Coopératives qui collectent, stockent ou commercialisent des volumes importants.
- ETA qui réalisent des travaux mécanisés chez plusieurs clients.
- Prestataires spécialisés dans l’épandage, le semis ou la récolte.
- Entreprises de travaux forestiers intervenant sur le bois ou les arbres.
- Structures mixtes qui mêlent activité agricole et négoce.
Pour comprendre le taux applicable, il faut distinguer activité agricole, service agricole et négoce. L’activité agricole porte sur la production elle-même; le service agricole correspond à une prestation réalisée pour un tiers; le négoce vise l’achat-revente. Cette règle change l’application du taux, surtout quand une entreprise facture à la fois une prestation et un produit. En comptabilité, le bon classement repose donc sur la nature réelle de l’opération et sur le régime retenu par l’exploitation. En complément, découvrez tva matériel agricole occasion.
Les bases à connaître avant de regarder les taux
La TVA agricole est un mécanisme de taxation qui suit la nature de l’opération. Si vous vendez un produit brut, vous n’êtes pas dans la même logique que si vous réalisez une prestation de service. Le régime de l’exploitation sert alors de cadre: il précise comment enregistrer, déclarer et récupérer la taxe. C’est ce cadre qui évite de confondre une vente de matière première avec un service facturé à part.
Qui est concerné dans la pratique ?
Les profils concernés sont nombreux: exploitants, ETA, coopératives, forestiers, entreprises de transformation et structures mixtes. Une même entreprise peut cumuler plusieurs activités, par exemple vendre du bois et réaliser un service de broyage. Dans ce cas, la logique de classement doit être posée avant la facturation. Cela permet d’appliquer la bonne règle, de préparer la déclaration et de garder une comptabilité cohérente d’un dossier à l’autre.
Les taux applicables selon le produit, le service et le type d’opération
Le point clé, c’est que le secteur ne relève pas d’un seul taux. Selon le produit, la prestation ou l’opération, vous pouvez rencontrer un taux réduit, un taux intermédiaire ou le taux normal. Cette diversité n’est pas un piège si vous partez de la nature exacte de ce que vous destinez au client. Un produit alimentaire de base, une intervention technique ou une livraison transformée ne suivent pas la même règle.
Pour choisir le bon taux, regardez d’abord si l’opération relève d’une vente de produit ou d’une prestation. Ensuite, vérifiez le degré de transformation et le marché visé. Enfin, contrôlez si le bien est destiné à l’alimentation humaine ou à un autre usage. Dans le secteur agricole, la même entreprise peut relever de plusieurs taux sur une seule journée, ce qui rend la vérification indispensable avant la facturation.
| Taux | Repère pratique |
|---|---|
| 5,5 % | Produit alimentaire de base ou assimilé, souvent brut ou peu transformé |
| 10 % | Prestation agricole courante ou intervention technique spécifique |
| 20 % | Opération relevant du taux normal, souvent plus éloignée de la production primaire |
- Identifier si vous vendez un produit ou si vous facturez une prestation.
- Vérifier si le bien est brut, transformé ou destiné à un usage alimentaire.
- Contrôler la nature exacte du marché concerné.
- Comparer la facture avec la règle applicable avant émission.
Le taux réduit s’applique souvent aux produits agricoles de première nécessité. Un lait cru, une denrée de base ou un produit peu transformé ne sont pas traités comme une préparation élaborée. La différence entre brut et transformé change tout: dès qu’une transformation importante intervient, la lecture fiscale devient plus stricte. C’est là que le produit peut sortir du cadre réduit pour relever d’un autre taux.
Pour une prestation, la question est différente: la nature exacte de l’intervention compte davantage que le résultat final. Une opération de récolte, de transport ou de préparation peut relever de 10 % si elle s’inscrit dans le champ agricole, alors qu’un service plus éloigné de la production peut basculer à 20 %. Le bon réflexe consiste donc à qualifier l’opération avant de la destiner à la facture.
Quand le taux réduit s’applique aux produits agricoles
Le taux réduit vise surtout les produits de base, notamment ceux qui restent proches de l’état initial. On pense aux denrées alimentaires simples, aux matières premières peu travaillées et à certains produits d’origine animale. Dès qu’une transformation importante apparaît, la lecture change. Le bon repère est de demander: s’agit-il encore d’un produit brut, ou d’un produit déjà préparé pour un autre usage ?
Comment distinguer une prestation taxée à 10 % ou à 20 %
La décision repose sur trois critères: la nature de l’intervention, le lien avec l’exploitation et le niveau de technicité. Une prestation agricole classique peut relever de 10 %, alors qu’un service plus général tombe au taux normal. Exemple concret: un chantier de semis n’a pas la même lecture qu’une simple location de matériel avec opérateur. C’est la qualification qui fait le taux, pas seulement le prix facturé.
Travaux agricoles, ETA et interventions forestières: les cas les plus techniques
Quand vous passez du champ au chantier, la lecture devient plus fine. Les ETA et les entreprises de terrain réalisent souvent un travail mêlant matériel, main-d’œuvre et service, ce qui complique le choix du taux. Ici, chaque opération doit être décrite avec précision: un même travail peut être agricole, forestier ou plus général selon sa finalité. C’est pourquoi la facturation doit suivre le projet réel et non une formule standard.
Les prestations des ETA sont souvent mécanisées: préparation du sol, semis, récolte, épandage, transport ou entretien de parcelles. Pour chaque travail, il faut regarder si l’entreprise réalise une opération directement liée à la production ou un service plus large. Le taux dépend alors de la qualification retenue, et non du simple fait qu’un tracteur ou une machine intervienne sur la terre. Une erreur de classement peut changer toute la déclaration.
- Préparation du sol avec matériel spécialisé.
- Semis ou plantation réalisés pour le compte d’un client.
- Récolte et transport de produits agricoles.
- Épandage, broyage ou entretien mécanisé.
- Intervention ponctuelle sur un chantier avec main-d’œuvre et machine.
Les travaux forestiers demandent encore plus de vigilance, car le bois, l’arbre et la terre ne relèvent pas toujours du même cadre. L’entretien d’une parcelle, l’exploitation d’un massif ou le nettoyage après coupe peuvent suivre des logiques différentes. Dès qu’un projet touche à la prévention, à la sécurité ou à la valorisation du bois, le service doit être relu ligne par ligne pour éviter une mauvaise taxe.
- Entretien des parcelles et dégagement autour des arbres.
- Exploitation du bois et façonnage sur place.
- Nettoyage de coupe, débroussaillage et remise en état.
- Prévention des risques, y compris le risque d’incendie.
Exemple de terrain: une entreprise facture un travail de coupe, puis un second service de broyage des résidus. Le premier peut relever d’une logique forestière, le second d’une autre lecture selon le plan de chantier. Si le projet change de nature en cours d’intervention, le taux peut aussi changer. C’est pour cela qu’un devis précis, avec chaque opération décrite, reste la meilleure sécurité.
Les prestations des ETA expliquées simplement
Une ETA est une entreprise de travaux agricoles qui intervient chez l’exploitant avec ses machines et son équipe. Son service peut porter sur la préparation, la récolte ou l’entretien. Le taux dépend alors du type de travail réalisé et de sa place dans la production. Les erreurs fréquentes viennent d’une facture trop vague: “travaux divers” ne suffit pas pour appliquer la bonne règle.
Pourquoi les travaux forestiers demandent une lecture précise
Le forestier travaille souvent sur le bois, les arbres et la terre dans des conditions très techniques. Entre entretien, exploitation et prévention, la qualification change vite. Un chantier de nettoyage après coupe n’a pas la même lecture qu’un service de valorisation du bois. Plus le projet est détaillé, plus le taux est facile à sécuriser et à justifier.
Intrants, alimentation animale et opérations sur les matières agricoles
Quand on parle d’intrants, on pense aux achats qui servent directement à produire: semences, engrais, aliments, produits de soin ou matières premières. Dans une exploitation agricole, le bon taux dépend du produit acheté et de son usage final. Cette lecture est importante, car un même fournisseur peut vendre à la fois un produit destiné à l’alimentation, une matière technique et un service associé. Le régime fiscal ne suit donc pas le catalogue, mais la destination réelle.
L’alimentation animale mérite une attention particulière. Selon la nature du produit, son conditionnement et son usage, le taux peut varier. Un aliment simple destiné à un animal d’élevage ne se lit pas comme un produit transformé pour l’humain. Pour simplifier, posez-vous toujours la même question: cette ressource sert-elle directement à nourrir, à produire ou à transformer ? C’est ce tri qui sécurise la comptabilité et le remboursement éventuel.
- Semences et plants utilisés dans la production.
- Engrais et amendements pour la culture.
- Produits de traitement et de protection.
- Aliments composés ou matières premières pour l’élevage.
- Matériel consommable lié à l’exploitation agricole.
- Vérifier si l’alimentation est destinée à un animal d’élevage.
- Contrôler si le produit est brut, mélangé ou déjà préparé.
- Lire l’étiquetage et la destination de la ressource.
- Comparer la facture avec le régime d’achat du fournisseur.
Les opérations de transformation ou de façon sont aussi à surveiller. Dès qu’une matière agricole change de forme, de texture ou d’usage, on peut sortir de la logique initiale. Exemple simple: une matière brute devient un produit travaillé, puis une ressource destinée à la vente. Dans l’industrie, cette frontière compte énormément, car le taux applicable peut suivre la transformation et non l’origine du produit. Pour simplifier, retenez ceci: plus l’opération modifie la matière, plus la lecture fiscale devient technique.
- Nettoyage, tri ou calibrage d’une matière première.
- Séchage, broyage ou découpe avant commercialisation.
- Transformation plus poussée avec changement de destination.
Ce qu’il faut retenir sur les intrants et l’alimentation
Les intrants agricoles sont les achats qui soutiennent la production: semences, engrais, aliments et produits techniques. Pour l’alimentation, le point clé est la destination de la ressource. Si elle nourrit un animal d’élevage, la lecture fiscale n’est pas la même que pour un usage industriel ou humain. Un bon repère rapide: produit brut, usage précis, puis taux applicable.
Transformer une matière agricole sans se tromper de régime
Une opération de façon modifie la matière et peut changer le régime. Dès qu’un produit est nettoyé, broyé, séché ou transformé, il faut vérifier si le taux suit encore la logique agricole initiale. Dans l’industrie, cette frontière est décisive. Le bon réflexe consiste à décrire l’opération en détail, puis à relier la transformation au taux avant de facturer.
Vérifier la bonne application en 2025 et sécuriser sa comptabilité
En 2026, la meilleure protection reste une méthode simple et rigoureuse. Avant chaque facture, vous devez vérifier l’actualité de la règle, la nature de l’opération et le régime de l’entreprise. Cette vérification évite les écarts entre la déclaration et la réalité comptable. Pour un projet de création ou de reprise, c’est encore plus important: le classement des flux dès le départ facilite la gestion et limite les corrections futures.
La comptabilité agricole gagne à être organisée par type d’opération: ventes, services, travaux forestiers, intrants et opérations mixtes. Si vous informez votre équipe avec un plan clair, vous réduisez les erreurs de taux et vous préparez mieux le remboursement éventuel. Une entreprise qui classe bien ses pièces peut aussi justifier plus facilement un remboursement forfaitaire ou une récupération classique selon son statut.
- Identifier la nature exacte de l’opération avant facturation.
- Vérifier le produit, la prestation et la destination.
- Contrôler le régime fiscal de l’entreprise.
- Comparer le devis, la facture et la déclaration.
- Conserver les pièces justificatives par type d’activité.
- Mettre à jour le plan de classement comptable.
- Oublier de séparer produit et prestation sur la facture.
- Appliquer un taux normal par défaut sans vérifier la règle.
- Mélanger activité agricole et négoce dans la même ligne.
- Déclarer sans relire les cas de remboursement.
- Le BOFiP pour la doctrine fiscale détaillée.
- Le site de l’administration fiscale pour la règle officielle.
- Service-public pour les repères pratiques et les démarches.
La méthode la plus sûre tient en quatre étapes: qualifier l’opération, vérifier l’actualité, choisir le taux, puis enregistrer correctement. Si un projet évolue en cours d’année, reprenez le contrôle avant la prochaine déclaration. Cette discipline évite les erreurs répétées et sécurise la gestion. En cas de doute, mieux vaut informer votre conseil comptable tôt plutôt que corriger plus tard.
Les bons réflexes sont simples: classez chaque facture, préparez la déclaration avec méthode, et vérifiez les cas de remboursement, y compris le forfaitaire. Si votre entreprise relève d’un régime particulier, notez-le dans le plan de suivi. Vous gagnez du temps et vous évitez les écarts entre la comptabilité et les justificatifs transmis.
La méthode simple pour choisir le bon taux en 2025
Commencez par qualifier l’opération, puis identifiez le produit ou le service, vérifiez la destination et contrôlez la règle à jour. Cette logique en quatre étapes permet de choisir le bon taux sans hésitation. En pratique, elle évite les confusions entre une vente, une prestation et une opération plus technique. L’actualité réglementaire doit toujours être vérifiée avant émission.
Les bons réflexes de comptabilité pour éviter les erreurs
Classez vos factures par activité, préparez la déclaration avec un plan clair et contrôlez les remboursements possibles. Si vous êtes au forfaitaire, vérifiez l’impact sur la récupération de TVA. Une comptabilité bien tenue simplifie les échanges avec le cabinet et limite les corrections de fin d’année. C’est souvent là que se joue la différence entre un dossier fluide et un dossier bloqué.
FAQ – Questions fréquentes sur la TVA agricole en 2025
Quel taux choisir pour un produit agricole brut ?
En général, un produit brut suit le taux réduit quand il reste proche de son état d’origine. Il faut vérifier la nature exacte du bien, sa destination et le niveau de transformation. Si un doute subsiste, comparez la facture avec la règle officielle avant la déclaration.
Une prestation agricole peut-elle relever de plusieurs taux ?
Oui, car une même prestation peut mêler plusieurs opérations. Par exemple, un chantier peut inclure du travail mécanisé, du transport et une intervention plus générale. Le bon taux dépend alors de la partie réellement facturée. En comptabilité, la séparation des lignes est souvent décisive.
Comment savoir si une opération forestière change de régime ?
Regardez si l’intervention porte sur l’entretien, l’exploitation du bois ou une action de prévention. Dès que la nature du chantier change, le régime peut évoluer. Le plus sûr est de décrire précisément le travail forestier et de vérifier le taux avant émission.
L’alimentation animale suit-elle toujours le même taux ?
Non, car tout dépend de la destination, de la composition et du niveau de préparation. Une alimentation destinée à un animal d’élevage ne se traite pas comme un produit transformé pour un autre usage. Il faut donc relire le produit et son étiquetage.
Que vérifier avant une déclaration de TVA en 2025 ?
Avant la déclaration, contrôlez le taux appliqué, la nature de chaque produit, la qualification de chaque prestation et les pièces justificatives. Cette vérification limite les écarts entre comptabilité et réalité. En cas de changement d’activité, reprenez aussi le plan de classement.
Le régime forfaitaire modifie-t-il le remboursement de TVA ?
Oui, car le régime forfaitaire ne suit pas les mêmes mécanismes de récupération qu’une TVA classique. Il faut vérifier l’incidence sur le remboursement et sur les écritures comptables. Un point de contrôle avec votre conseil évite les mauvaises surprises en fin d’exercice.
Où trouver la règle officielle la plus à jour ?
La source la plus fiable reste l’administration fiscale, complétée par le BOFiP et les repères de Service-public. Pour une question sensible, consultez toujours la version la plus récente de la règle. C’est le meilleur moyen de sécuriser votre taux et votre déclaration.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité