
TVA sur les véhicules de tourisme : règles et exceptions
 Colette
•
26 octobre 2026
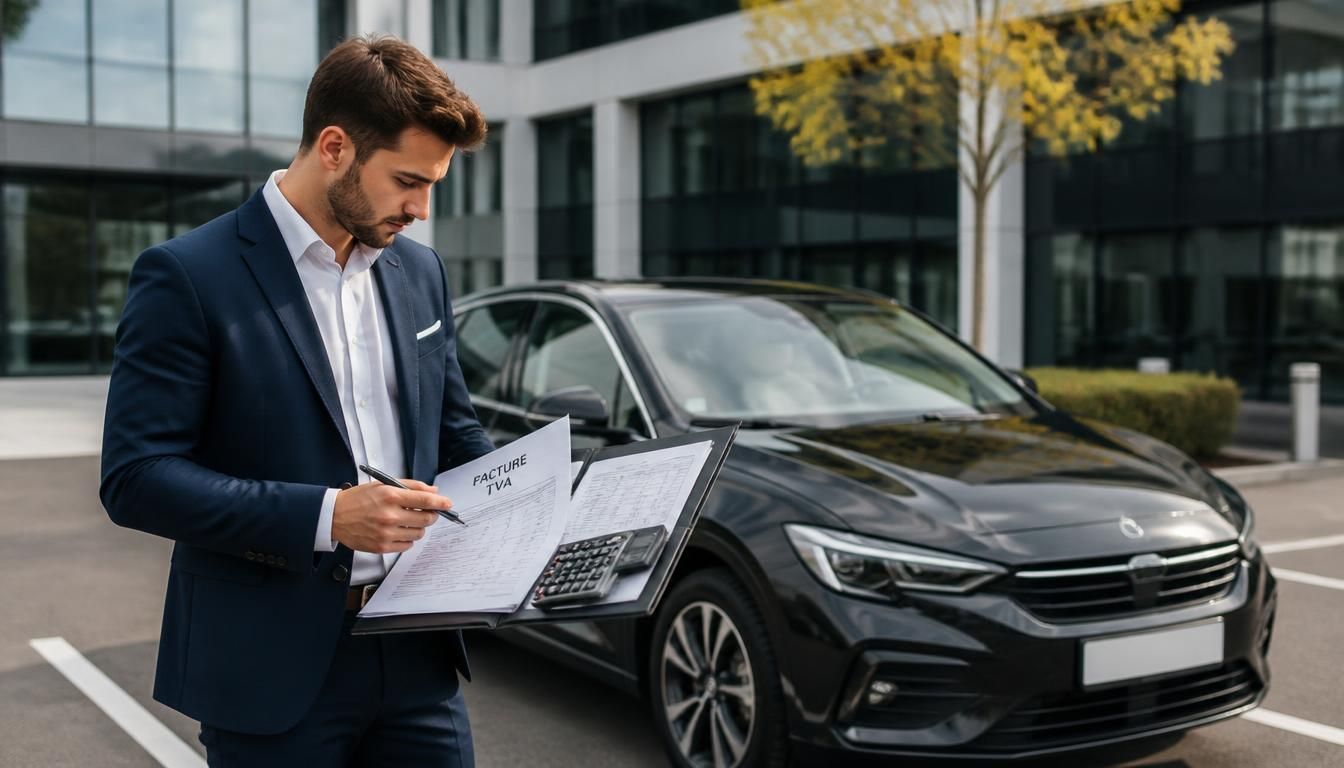
La TVA récupérable sur véhicule de tourisme représente souvent un vrai casse-tête pour une entreprise qui gère ses déplacements, ses achats et sa comptabilité au quotidien. Entre la règle générale de non-déduction, les exceptions possibles et les dépenses associées, vous devez savoir ce qui est récupérable, ce qui ne l’est pas et dans quels cas la récupération devient enfin possible. Bien comprise, cette règle fiscale permet d’éviter une erreur coûteuse, de sécuriser vos déclarations et d’anticiper l’impact financier sur votre flotte, votre engin de service ou vos véhicules mixtes.
Comprendre la TVA récupérable sur véhicule de tourisme n’est pas toujours simple, surtout quand l’entreprise utilise aussi un engin pour des besoins mixtes. Pourtant, ce point est essentiel : il permet de distinguer les dépenses réellement déductibles, celles qui restent exclues et les cas où un usage professionnel strict change tout. Avec les bons repères, vous pouvez prendre une décision plus sûre, éviter un redressement et mieux piloter votre budget automobile.
Comprendre la règle fiscale de base avant de parler de déduction
En pratique, la logique fiscale est simple : un véhicule de tourisme est en principe exclu du droit à déduction de la taxe. Cette règle fiscale vise surtout les voitures particulières utilisées par une entreprise pour transporter des personnes, même si l’usage est professionnel. Le droit à déduction ne dépend donc pas seulement de l’achat, mais de la catégorie du véhicule au regard de l’article applicable. Un véhicule de tourisme sert souvent aux rendez-vous, aux trajets clients ou aux déplacements mixtes, alors qu’un utilitaire répond à un besoin d’exploitation plus direct.
- Un véhicule de tourisme est généralement une voiture particulière immatriculée pour le transport de personnes.
- Un véhicule utilitaire est pensé pour le transport de marchandises ou d’outillage.
- La qualification fiscale dépend de la carte grise, mais aussi de l’usage réel.
- La règle de non-déduction s’applique en principe à la taxe supportée sur le véhicule.
Ce qui distingue un véhicule de tourisme d’un utilitaire
La différence se voit souvent au premier coup d’œil, mais elle se confirme fiscalement par la configuration du véhicule. Une voiture avec plusieurs places, destinée au transport de personnes, relève en général du tourisme. À l’inverse, un utilitaire affiche une vocation professionnelle plus nette : caisse de chargement, séparation, usage de livraison ou d’intervention. Dans une entreprise, cette distinction change tout, car la taxe n’est pas traitée de la même façon. Si vous hésitez, regardez la fonction réelle, la structure du véhicule et la manière dont il circule au quotidien.
Pourquoi la règle de non-déduction existe en pratique
La logique fiscale repose sur une idée de consommation finale : la voiture particulière est souvent associée à un usage mixte, parfois personnel, parfois professionnel. L’administration limite donc la déduction pour éviter que le véhicule de tourisme devienne un support de récupération trop large. Dans la pratique, cette règle protège aussi la taxe contre les montages artificiels. Pour une entreprise, cela signifie une vigilance constante : dès qu’un véhicule sert au transport de personnes sans vocation spécifique, la déduction disparaît, sauf exception clairement établie. Pour approfondir ce sujet, consultez notre guide sur tva sur le gasoil.
Quand la récupération devient possible dans l’entreprise
Il existe malgré tout des cas où la récupération redevient possible. Le point clé, c’est l’usage professionnel et la fonction réellement identifiable du véhicule. Si l’activité impose un emploi strictement professionnel, la déduction peut être admise, mais seulement dans un cadre précis. Vous devez alors démontrer que le véhicule n’est pas utilisé comme une simple voiture de confort. Dans certains cas, la contrepartie économique est aussi déterminante : service rendu, activité spécifique ou mise à disposition encadrée. La récupération n’est jamais automatique, et chaque cas doit être vérifié avec soin.
- Le véhicule est affecté à une activité professionnelle spécifique.
- L’usage est exclusivement professionnel et documenté.
- Le véhicule sert à une mission identifiable par nature.
- La disposition au profit d’un salarié est strictement encadrée.
- Le régime fiscal applicable prévoit une ouverture du droit à déduction.
Les usages professionnels qui changent la règle
Certains usages ouvrent davantage la porte à la déduction : transport de clients dans une activité dédiée, navette interne, véhicule d’intervention ou flotte affectée à une mission précise. Dans ces cas, l’entreprise peut parfois récupérer la taxe si l’usage professionnel est démontré et si la fonction du véhicule est cohérente avec l’activité. Le professionnel doit alors conserver des éléments tangibles : planning, affectation, contrat ou registre d’utilisation. Sans preuve claire, la récupération reste fragile et peut être remise en cause.
Les situations particulières à vérifier avant de récupérer la TVA
Avant de récupérer la TVA, vérifiez si le véhicule entre dans un cas d’ouverture prévu par la doctrine fiscale. Une mise à disposition à un salarié, une activité de transport spécifique ou un véhicule affecté à une mission bien délimitée peuvent changer l’analyse. Mais attention : un usage partiellement privé, même faible, peut suffire à fragiliser la déduction. Le bon réflexe consiste à comparer le dossier réel avec la règle applicable, puis à contrôler les justificatifs avant toute déclaration.
Les dépenses liées au véhicule qui peuvent poser question
Au-delà de l’achat, plusieurs frais soulèvent des questions concrètes. Le carburant, l’entretien, la location ou les réparations ne sont pas traités de la même manière selon le véhicule et son usage. Dans une entreprise, il faut donc examiner chaque dépense séparément, car la TVA peut être récupérable sur certains postes et exclue sur d’autres. La pratique comptable consiste à distinguer le coût d’acquisition, les frais d’exploitation et les dépenses accessoires. C’est souvent là que les erreurs apparaissent, surtout quand le véhicule circule entre plusieurs services.
| Dépense | Traitement général |
|---|---|
| Achat du véhicule | Souvent exclu pour un véhicule de tourisme |
| Location | Peut être admise selon le contrat et l’usage |
| Carburant | Règle variable selon le type de véhicule |
| Entretien | À examiner selon l’affectation du véhicule |
Achat, location et carburant : ce qui change vraiment
L’achat d’un véhicule de tourisme reste le point le plus sensible, car la taxe y est souvent bloquée dès le départ. La location peut être plus souple, mais elle dépend du contrat, du type de véhicule et de l’usage. Le carburant, lui, obéit à une logique particulière : la récupération varie selon l’énergie utilisée et la catégorie du véhicule. Si vous arbitrez entre achat et location, regardez le niveau de frais fixes, la durée d’utilisation et le besoin réel de souplesse. Une location à 600 euros par mois n’a pas le même impact qu’un achat immobilisé sur plusieurs années. En complément, découvrez tva déductible sur carburant.
Entretien, réparations et autres frais d’exploitation
L’entretien, les réparations, les pneumatiques ou les contrôles techniques forment un ensemble de frais qu’il faut suivre de près. Selon le véhicule, certaines dépenses peuvent être déductibles, d’autres non, et la participation de l’entreprise doit être justifiée. La logique pratique est de relier chaque dépense au véhicule concerné, puis de vérifier si la taxe suit le même régime que l’usage principal. Plus votre suivi est précis, plus vous limitez le risque d’erreur sur la TVA et sur la comptabilité.
Les cas particuliers qui modifient le traitement fiscal
Certains montages changent la lecture fiscale. Une société peut posséder un véhicule de société, mettre un véhicule à disposition d’un salarié ou utiliser une voiture mixte selon la catégorie retenue. Dans ces situations, la place réelle du véhicule dans l’organisation compte autant que son type administratif. Un utilitaire ne se traite pas comme une voiture particulière, et une voiture de société n’est pas automatiquement déductible. Le point de vigilance, c’est la qualification exacte : une seule erreur peut priver l’entreprise d’un droit à déduction qu’elle pensait acquis.
- Véhicule de société utilisé par un salarié pour ses tournées.
- Voiture mixte affectée à plusieurs services.
- Utilitaire transformé ou requalifié selon son aménagement.
- Véhicule mis à disposition avec usage personnel possible.
Véhicule de société, véhicule utilitaire ou voiture particulière ?
La catégorie fiscale doit être lue avec prudence. Une société peut immatriculer un véhicule à son nom sans que cela suffise à ouvrir le droit à déduction. Si la voiture reste une voiture particulière, la règle de base demeure. Si, au contraire, le véhicule utilitaire sert à un besoin professionnel clairement défini, le traitement fiscal change. Le bon réflexe consiste à vérifier le type de véhicule, sa place dans l’activité et son usage quotidien, puis à éviter toute interprétation trop rapide.
Mise à disposition d’un salarié : les points de vigilance
Quand un salarié dispose d’un véhicule, la vigilance doit être maximale. Si l’usage personnel existe, même ponctuellement, la société peut perdre une partie de ses avantages fiscaux. Il faut donc encadrer la disposition, limiter les usages non professionnels et conserver une preuve du cadre d’utilisation. Une voiture confiée à un salarié pour ses déplacements de service n’a pas le même traitement qu’un véhicule librement utilisé le week-end. En cas de doute, mieux vaut sécuriser le dossier avant de déclarer la taxe.
Ce que change l’actualité fiscale récente pour les entreprises
En 2026, les entreprises doivent surveiller de près les évolutions de la règle et du taux applicable selon les dépenses. Un nouveau texte peut modifier la taxe, la déclaration ou le caractère déductible d’un poste précis. Cela a un impact direct sur la gestion financière, surtout quand plusieurs véhicules sont suivis dans une même flotte. Le bon réflexe est de vérifier chaque article de référence avant de prendre une décision, puis de contrôler la version publiée par l’administration. Une simple mise à jour peut changer le traitement d’un cas pourtant habituel.
- Vérifier si un nouveau texte modifie le champ de la déduction.
- Contrôler le taux applicable au carburant ou à la location.
- Relire la déclaration avant validation.
- Comparer la règle actuelle avec la doctrine publiée.
Les changements récents à surveiller avant de déclarer
Avant toute déclaration, regardez si un nouveau cadre fiscal a été publié ou actualisé. Les changements portent souvent sur le taux, la définition du véhicule ou le régime de la taxe. Pour une entreprise, cela peut modifier le calcul comptable et le montant récupérable. Il faut donc prendre le temps de relire les instructions, surtout si votre flotte comprend plusieurs modèles ou plusieurs usages. Un cas mal classé peut entraîner un écart financier immédiat.
Comment vérifier qu’une règle est bien à jour
Pour savoir si une règle est à jour, consultez la source officielle, puis comparez-la avec votre pratique interne. Ne vous contentez pas d’un résumé trouvé en ligne : l’article de référence et la déclaration associée doivent être cohérents. Si vous avez un doute, faites valider le point par votre conseil habituel avant de publier vos écritures. Cette vérification rapide évite souvent une correction coûteuse et un risque de contestation ultérieure.
Les bons réflexes pour sécuriser sa récupération de taxe
Pour sécuriser la récupération, une entreprise doit organiser son dossier dès le départ. Le besoin n’est pas seulement comptable : il est aussi documentaire. Gardez une trace de l’usage professionnel, de l’affectation du véhicule, des justificatifs d’achat ou de location et de toute pièce montrant la fonction réelle du véhicule. Dans une flotte, la rigueur évite les mauvaises surprises au moment de la déclaration. Et si une revente intervient, il faut vérifier l’effet sur la taxe avant de prendre une décision commerciale ou fiscale.
- Identifier le véhicule dès son entrée dans la flotte.
- Conserver les justificatifs d’achat, de location et d’entretien.
- Tracer les usages professionnels et les éventuels trajets mixtes.
- Vérifier la cohérence entre la fonction du véhicule et la déduction.
- Contrôler l’impact fiscal avant toute revente.
Les justificatifs à garder pour éviter une remise en cause
Conservez les factures, le contrat de location, les éléments d’affectation, les ordres de mission et tout document utile pour démontrer l’usage professionnel. Si le véhicule est identifiable dans votre gestion interne, la preuve devient plus solide. La déclaration doit ensuite reprendre ces éléments sans contradiction. Plus votre dossier est complet, plus vous limitez le risque de contestation sur la taxe et sur la déduction.
Les erreurs les plus fréquentes à éviter en entreprise
Les erreurs reviennent souvent : confondre utilitaire et voiture particulière, oublier un usage personnel, ou déclarer trop vite une récupération sans vérification. Une autre faute classique consiste à négliger la revente du véhicule, alors qu’elle peut modifier le traitement fiscal. En pratique, le bon réflexe est simple : vérifier le droit, documenter chaque étape et relire la déclaration avant envoi. C’est souvent ce trio qui protège le mieux votre entreprise.
FAQ – Questions fréquentes sur la récupération de TVA
Peut-on récupérer la TVA sur un véhicule de tourisme ?
En principe non, car la règle fiscale exclut ce type de véhicule du droit à déduction. Il existe toutefois des cas particuliers liés à l’usage professionnel ou à une activité spécifique.
Quelle différence entre un véhicule utilitaire et un véhicule de tourisme ?
Le véhicule utilitaire sert surtout au transport de marchandises ou d’outillage, alors que le véhicule de tourisme est conçu pour transporter des personnes. Cette différence change le traitement de la TVA.
La TVA est-elle récupérable sur la location d’un véhicule ?
Oui, parfois, mais tout dépend du contrat, du type de véhicule et de l’usage réel. Pour un véhicule de tourisme, la récupération reste encadrée et doit être vérifiée au cas par cas.
Qu’en est-il de la TVA sur le carburant ?
Le carburant suit une règle distincte selon le véhicule et son usage. La récupération peut être partielle ou exclue, donc il faut contrôler la nature du plein et le cadre fiscal applicable.
Un véhicule mis à disposition d’un salarié change-t-il la règle ?
Oui, car la disposition à un salarié peut introduire un usage personnel. Dans ce cas, la déduction devient plus fragile et l’entreprise doit prouver un usage strictement professionnel.
Quels justificatifs faut-il conserver pour sécuriser la déduction ?
Gardez les factures, les contrats, les ordres de mission et tout document montrant la fonction du véhicule. Ces pièces servent à sécuriser la récupération et à appuyer la déclaration en cas de contrôle.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité