
Modèle de budget prévisionnel Excel gratuit à utiliser
 Colette
•
6 octobre 2026
Quand vous devez garder un œil sur vos finances, un tableau bien construit change tout. Il vous montre en un coup d’œil où va l’argent, aide à anticiper les écarts et rend chaque arbitrage plus simple. Avec un modèle budget prévisionnel excel gratuit, vous partez d’une base déjà organisée pour structurer recettes, dépenses et trésorerie sans repartir de zéro. L’idée est simple : comprendre le document, le remplir sans stress et l’exploiter pour prendre de meilleures décisions, mois après mois.
Pourquoi ce tableau change la façon de piloter ses finances
Un budget prévisionnel, c’est une photo anticipée de votre activité financière. Il relie le budget aux recettes attendues, aux dépenses à venir et au résultat espéré. Dans une entreprise, il sert à garder une vision claire ; dans un projet, il permet d’éclairer les choix ; dans la vie courante, il évite les mauvaises surprises. Le budget prévisionnel devient alors un outil financier simple, mais redoutablement utile, parce qu’il transforme des chiffres dispersés en repères concrets pour chaque décision.
Vous vous demandez peut-être quand ce budget prévisionnel devient indispensable ? Dès qu’il faut comparer un budget prévu à la réalité, il aide à garder un budget cohérent et un budget lisible. C’est particulièrement vrai quand le budget prévisionnel doit soutenir un lancement, une reprise ou une organisation plus serrée. Le budget sert aussi à suivre un budget mensuel sans se perdre, tout en gardant un budget prévisionnel utile pour le pilotage global.
Comprendre le rôle d’un budget prévisionnel
Le budget prévisionnel sert à anticiper les recettes et les dépenses avant qu’elles n’arrivent. Il permet de voir si le budget tient la route, de vérifier le budget disponible et d’ajuster le budget avant qu’un écart ne pèse sur le résultat. Pour une entreprise, ce budget prévisionnel aide à poser un cadre financier solide ; pour un projet, il sécurise les étapes ; pour un usage personnel, il évite de subir les fins de mois. En pratique, le budget prévisionnel donne une base pour décider avec plus de recul.
Dans quels cas il devient vraiment utile
- lors d’une création d’entreprise ou d’un lancement de projet ;
- quand le budget prévisionnel doit convaincre un financeur ;
- si les dépenses varient fortement d’un mois à l’autre ;
- quand il faut comparer un budget prévu et un budget réel.
Ce que contient un fichier Excel prêt à l’emploi
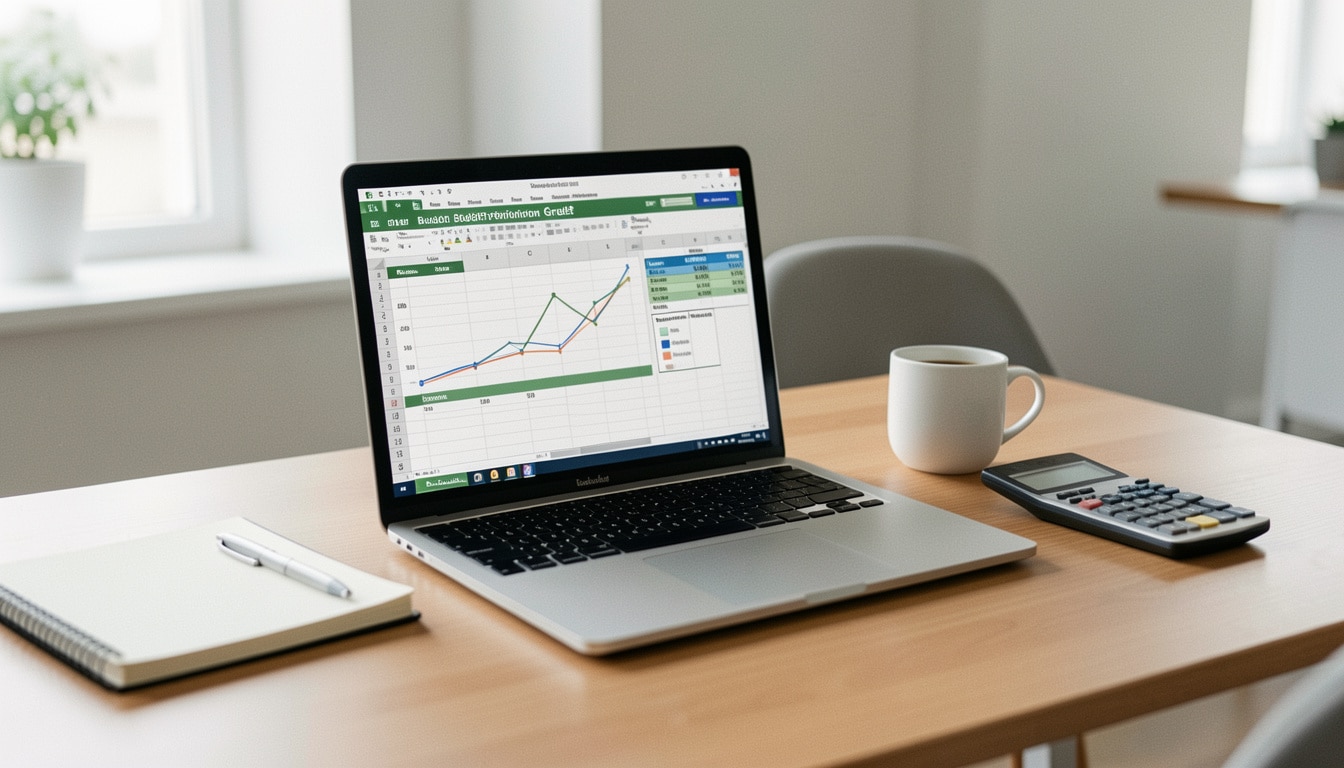
Un modèle conçu dans Excel rassemble déjà les rubriques essentielles : recettes, charges, solde et trésorerie. Ce modèle Excel gratuit s’adresse à celles et ceux qui veulent une utilisation simple, sans construire chaque formule à la main. Avec Excel, le modèle reste clair, souple et facile à adapter à votre activité. L’avantage est évident : vous gagnez du temps, vous limitez les oublis et vous gardez une lecture nette de chaque ligne du budget prévisionnel.
Si vous souhaitez télécharger un fichier prêt à l’emploi, vous pouvez téléchargez un modèle Excel gratuit et commencer avec une structure déjà pensée. Ce modèle gratuit convient autant à une petite entreprise qu’à un usage plus personnel. L’utilisation est rapide, car le modèle indique où saisir les montants et comment suivre les écarts. Au final, le modèle Excel vous aide à gagner en lisibilité sans complexifier votre gestion.
Les rubriques déjà structurées dans le fichier
| Rubrique | Utilité |
|---|---|
| Recettes | Estimer les entrées d’argent par période |
| Charges fixes | Suivre les coûts récurrents |
| Charges variables | Mesurer les dépenses qui évoluent |
| Trésorerie | Lire les encaissements et décaissements |
Ce modèle Excel gratuit est pensé pour une utilisation immédiate, même si vous débutez. Le fichier reste clair, avec des zones prêtes à remplir et des calculs automatiques. C’est un outil pratique pour visualiser le budget sans perdre de temps dans la mise en forme. Vous pouvez ainsi vous concentrer sur les chiffres plutôt que sur la technique.
Pourquoi Excel reste un format pratique et souple
Excel reste un format très apprécié, parce qu’il combine souplesse et précision. Le modèle Excel s’adapte facilement à une activité, à un foyer ou à un projet ponctuel. Son utilisation est intuitive : vous modifiez quelques cellules, et le tableau se met à jour. L’autre avantage, c’est la compatibilité avec des habitudes de travail déjà connues. Avec un modèle bien construit, vous gardez un support clair, réutilisable et gratuit pour suivre votre budget dans le temps.
Comment construire un prévisionnel simple, étape par étape
Pour bâtir un prévisionnel solide, commencez par poser les recettes attendues, puis les charges, puis le solde. Le calcul doit rester simple : une hypothèse trop optimiste fausse tout le prévisionnel. Sur un mois, puis sur l’année, le prévisionnel vous aide à prendre du recul et à vérifier si le plan tient. Cette manière de faire évite les oublis et rend chaque exercice plus lisible, surtout quand plusieurs postes de charge doivent être suivis.
Le bon réflexe consiste à garder le prévisionnel réaliste. Ne prenez pas une recette espérée pour une certitude, et ne sous-estimez pas une charge récurrente. Une hypothèse bien formulée sert à construire un calcul crédible, mois après mois. Si vous prenez le temps de comparer chaque dépense au plan initial, le prévisionnel devient un vrai support de décision et non un simple tableau figé.
Estimer les recettes sans surestimer
Commencez par les recettes certaines, puis ajoutez les recettes probables avec prudence. Dans un prévisionnel, mieux vaut retenir une recette légèrement basse qu’un montant trop ambitieux. Cette logique protège le calcul final et évite de surestimer le mois à venir. Si vous avez déjà des ventes, basez-vous sur une moyenne réaliste ; si vous démarrez, prenez une hypothèse prudente et testez plusieurs scénarios. Le prévisionnel gagne alors en crédibilité.
Lister les charges fixes et variables
Une charge fixe revient régulièrement : loyer, abonnement, assurance, ou autre dépense récurrente. Une charge variable change selon l’activité : achats, commissions, transport, ou dépense ponctuelle. Pour construire un prévisionnel utile, il faut prendre chaque charge dans le bon sens et ne rien oublier. Une charge mal classée peut fausser le calcul, surtout sur plusieurs mois. Le prévisionnel devient plus fiable quand la liste des charges est complète et bien ordonnée.
Calculer le résultat mois par mois
Le résultat mensuel se lit simplement : recettes moins charges. Ce calcul montre si le prévisionnel reste positif ou s’il révèle une tension. En suivant chaque mois, vous voyez immédiatement où le plan se fragilise et où il faut prendre une décision. Sur une année, le même exercice confirme si le prévisionnel reste équilibré. Cette lecture progressive aide à prendre de meilleures décisions sans attendre la fin de l’exercice.
Lire la trésorerie et repérer les zones de tension
La trésorerie ne dit pas seulement si le budget est bon sur le papier ; elle montre si l’argent est bien présent au bon moment. Un budget prévisionnel peut sembler positif et pourtant créer une tension de trésorerie si les encaissements arrivent trop tard. C’est là qu’un suivi net devient précieux : vous voyez le décalage entre entrées et sorties, et vous pouvez gérer le budget avant que la situation ne se bloque. Le seuil d’alerte doit être repéré tôt.
Pour garder une marge de manœuvre, il faut suivre le budget prévisionnel avec méthode. Le résultat net ne suffit pas toujours : la trésorerie raconte une autre histoire, plus immédiate. Si la marge se réduit, le budget doit être ajusté, car un simple retard d’encaissement peut peser sur tout le mois. Cette lecture financière aide à pouvoir décider plus vite, avec un budget plus sûr et plus lisible.
Pourquoi la trésorerie compte autant que le résultat
Le résultat mesure la performance, mais la trésorerie mesure la capacité à payer. Un budget prévisionnel peut afficher un résultat net correct tout en cachant une tension de trésorerie. C’est pour cela qu’il faut suivre les deux ensemble. Le budget donne la vision, la trésorerie donne le rythme, et le seuil de vigilance devient plus clair. Quand la marge fond, il faut réagir avant que le budget ne se transforme en difficulté de paiement.
Comment ajuster ses hypothèses quand un écart apparaît
Si un écart apparaît, reprenez d’abord l’hypothèse de départ. La recette était-elle trop haute ? La charge trop basse ? Le budget prévisionnel doit évoluer avec la réalité. Un ajustement rapide permet de corriger le budget sans attendre. En cas de tension, réduisez certaines dépenses, décalez une charge ou revoyez une hypothèse de vente. Ce suivi régulier donne au budget une vraie utilité pratique et protège la trésorerie.
- les encaissements arrivent plus tard que prévu ;
- une charge imprévue réduit la marge ;
- le seuil de trésorerie devient trop bas ;
- le résultat mensuel s’éloigne du budget initial.
Adapter le tableau à son activité et éviter les erreurs courantes
Un modèle fonctionne vraiment quand il colle à votre usage. Pour une entreprise, le budget prévisionnel peut servir à suivre un projet, une équipe ou une activité commerciale. Pour un usage personnel, il aide à mieux répartir les dépenses du foyer. Dans les deux cas, le budget prévisionnel doit rester clair, car un tableau trop complexe finit souvent abandonné. Le bon modèle garde l’avantage d’être gratuit, simple et facile à personnaliser selon l’affaire suivie.
Que vous soyez créateur d’activité, freelance, petite structure ou famille, le budget prévisionnel doit refléter vos priorités. Une équipe peut suivre plusieurs postes, tandis qu’un usage personnel se concentrera sur les dépenses du mois. Pour maximiser l’efficacité, adaptez le modèle à votre contexte, sans le surcharger. Le budget prévisionnel devient alors un support professionnel ou personnel, utile pour toute formation de gestion ou tout projet de suivi régulier.
Adapter le modèle à une activité professionnelle ou personnelle
Dans une entreprise, le modèle sert à suivre les recettes, les charges et les investissements. Dans un cadre personnel, il aide à structurer le budget familial et à anticiper les dépenses du mois. L’utilisation change, mais la logique reste identique : comparer ce qui est prévu et ce qui est réellement dépensé. Un modèle bien ajusté rend le budget plus clair, plus pratique et plus facile à relire par toute l’équipe concernée.
Les erreurs les plus fréquentes à éviter
- oublier une charge régulière dans le budget prévisionnel ;
- surestimer une recette sans base solide ;
- ne pas mettre à jour le budget après un écart ;
- mélanger dépenses personnelles et dépenses d’entreprise ;
- garder un modèle trop lourd, peu clair et difficile à utiliser.
En corrigeant ces points, vous gardez un budget prévisionnel plus fiable et plus utile. Le modèle reste alors un vrai appui pour votre projet, qu’il soit professionnel ou personnel. Et surtout, vous évitez de perdre du temps avec un tableau mal paramétré.
FAQ – Questions fréquentes sur le budget prévisionnel
À quoi sert vraiment un budget prévisionnel dans Excel ?
Il sert à visualiser un budget avant qu’il ne soit réalisé, à suivre la trésorerie et à préparer le résultat attendu. Dans Excel, le budget prévisionnel devient plus simple à lire et à mettre à jour.
Comment remplir un modèle gratuit sans se tromper ?
Remplissez d’abord les recettes, puis chaque charge, en restant prudent sur les hypothèses. Un modèle gratuit dans Excel doit rester clair : vérifiez chaque mois les écarts pour garder un budget prévisionnel cohérent.
Quelle différence entre résultat prévisionnel et trésorerie ?
Le résultat prévisionnel mesure la rentabilité, alors que la trésorerie mesure l’argent réellement disponible. On peut avoir un bon budget prévisionnel et une trésorerie tendue si les encaissements arrivent trop tard.
Peut-on utiliser ce tableau pour un usage personnel ?
Oui, un budget prévisionnel personnel fonctionne très bien pour suivre les dépenses du foyer, les recettes et les écarts mensuels. Le modèle Excel reste pratique pour garder une vue claire sur votre budget.
Faut-il le mettre à jour chaque mois ?
Oui, c’est même essentiel. Une mise à jour mensuelle permet de comparer le prévisionnel au réel, d’ajuster les charges et de prendre de meilleures décisions pour le mois suivant.

Vous aimerez aussi
 Trésorerie

 Trésorerie
 Trésorerie
 Trésorerie