
TVA sur le gazole en entreprise : calcul et déduction
 Colette
•
26 septembre 2026
Le carburant en entreprise représente souvent un poste discret, mais il pèse vite lourd quand les kilomètres s’enchaînent. La TVA sur le gazole est un sujet simple en apparence, mais elle cache des règles précises qui influencent votre comptabilité et votre trésorerie. Elle permet de distinguer ce qui est payé au fournisseur de ce qui peut être récupéré, et elle garantit un meilleur suivi des dépenses. Dans ce guide, vous allez comprendre quand la TVA devient déductible, pour quel véhicule, et selon quel usage.
Pour un professionnel, le bon calcul dépend d’une facture TTC, d’un taux applicable et d’une déclaration bien préparée avec votre comptable. La récupération est déductible dans certains cas seulement, et elle peut vous aider à récupérer une partie du carburant sans erreur. Encore faut-il savoir quel véhicule ouvre le droit, comment vérifier la récupération et quelles preuves conserver pour l’entreprise.
Comprendre quand la TVA devient récupérable sur le carburant
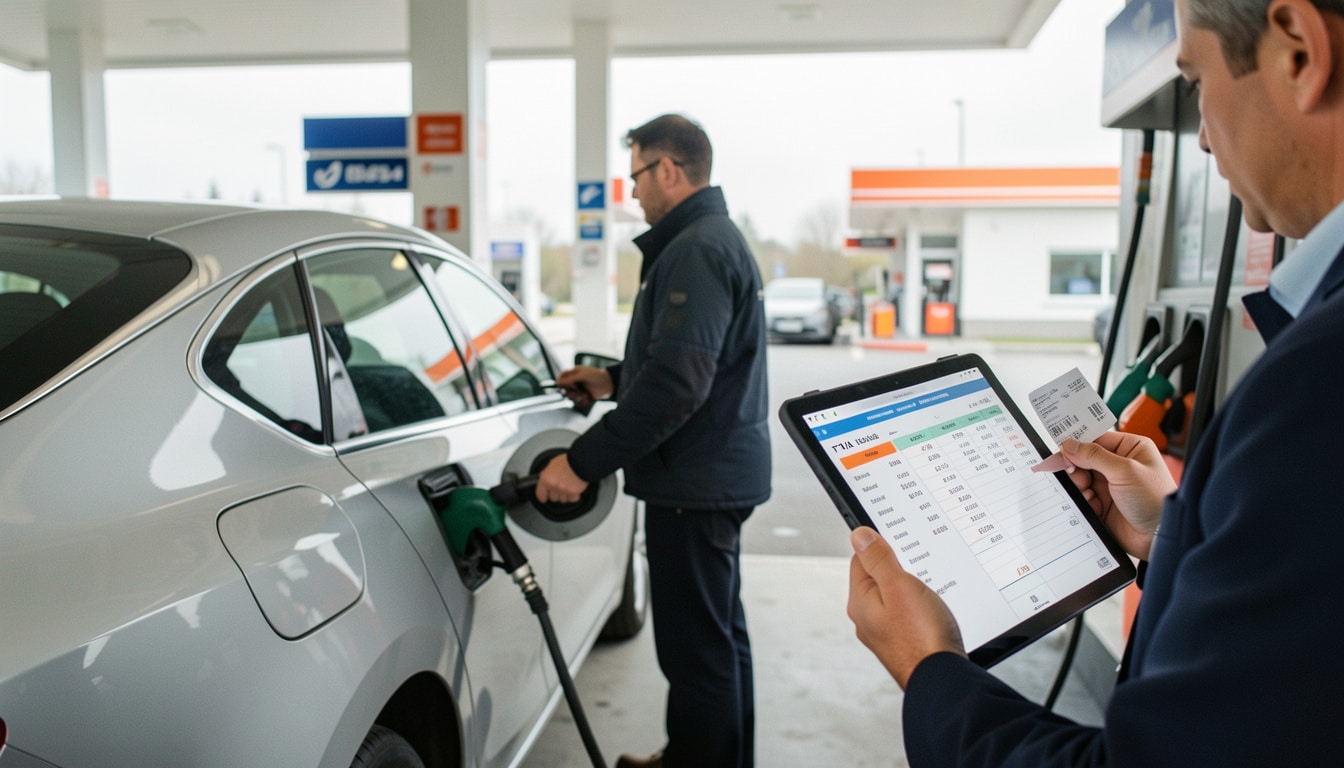
Quand vous faites le plein d’un véhicule, la logique fiscale repose sur quatre repères très concrets. D’abord, la TVA collectée est celle que le fournisseur facture. Ensuite, la TVA déductible est celle que votre entreprise peut soustraire de sa déclaration. Puis vient l’usage professionnel du véhicule, qui conditionne le droit à récupération. Enfin, il faut un justificatif clair, souvent une facture conforme.
Dans la pratique, le mécanisme est assez simple : vous payez le carburant TTC, puis vous isolez la part de taxe récupérable selon la règle applicable. Un comptable va surtout vérifier si le véhicule peut utiliser ce droit et si la note de frais ou la facture permet de suivre le calcul. Par exemple, un plein de gazole à 96 € TTC peut ouvrir une récupération partielle si le véhicule est affecté à l’activité. En revanche, si le carburant sert à un usage privé, la déduction ne s’applique pas. En complément, découvrez tva sur le gasoil.
Cette règle existe pour éviter qu’une entreprise récupère une taxe sur une dépense qui n’est pas strictement professionnelle. Elle protège aussi la cohérence de la déclaration et du suivi comptable. En clair, vous pouvez récupérer seulement ce qui est lié à l’activité réelle.
- TVA collectée sur la facture du fournisseur.
- TVA déductible uniquement si l’usage est professionnel.
- Justificatif obligatoire pour sécuriser la récupération.
- Calcul à suivre selon le véhicule et la règle applicable.
Pourquoi l’usage du véhicule change tout
Le véhicule fait toute la différence, parce qu’un même carburant n’ouvre pas le même droit selon son utilisation. Un véhicule professionnel affecté à l’activité n’est pas traité comme un véhicule personnel. Pour une entreprise, la note doit donc montrer clairement la règle suivie.
- Un véhicule de service utilisé pour les trajets pro reste généralement déductible.
- Un véhicule personnel utilisé aussi pour l’entreprise mélange les usages.
- Un véhicule sans preuve d’affectation ne permet pas de récupérer la taxe.
Si vous voulez récupérer la TVA, la preuve d’affectation du véhicule à l’activité doit être simple à retrouver.
Les justificatifs à conserver pour sécuriser la déduction
Sans facture conforme, la récupération devient fragile, même si la dépense paraît évidente. Le comptable doit pouvoir suivre chaque déclaration et relier le carburant à l’entreprise. C’est le meilleur moyen de pouvoir défendre la déductible en cas de contrôle.
- La facture détaillée du carburant, avec date et montant TTC.
- Le relevé interne du véhicule concerné.
- La trace comptable qui relie la dépense à l’activité.
Conservez chaque facture au même endroit pour que la récupération reste lisible et rapide à vérifier.
Les règles de déduction à connaître selon le type de véhicule
Le type de véhicule change le droit à déduction, et c’est là que beaucoup d’entreprises se trompent. Un utilitaire utilisé pour la marchandise n’est pas traité comme un véhicule de tourisme. La société doit donc regarder la catégorie grise, le service rendu et le niveau d’usage professionnel avant de parler de récupération.
Pour les véhicules utilitaires, la règle est souvent plus favorable, surtout quand ils servent au transport de matériel ou à la livraison. À l’inverse, un véhicule de tourisme est plus souvent exclure d’une récupération totale, car l’administration considère qu’il peut servir à un usage mixte. Le carburant reste déductible dans certains cas, mais pas toujours au même taux. Le salarié qui utilise un véhicule de société doit aussi respecter la règle interne fixée par l’entreprise. Pour approfondir ce sujet, consultez notre guide sur tva déductible sur carburant.
Voici le point clé : plus le véhicule est affecté à l’activité, plus le droit à déduction est clair. Dès qu’un usage personnel apparaît, il faut exclure la part non professionnelle. Le total récupérable dépend alors du type de véhicule, du carburant et du mode d’utilisation.
| Type de véhicule | Règle de récupération |
|---|---|
| Utilitaire | Déduction souvent possible si l’usage est professionnel |
| Tourisme | Récupération limitée ou exclue selon l’usage |
| Véhicule mixte | Déduction partielle à contrôler avec précision |
- Le véhicule utilitaire reste le cas le plus favorable.
- Le véhicule de tourisme demande une vigilance renforcée.
- L’usage mixte impose un calcul plus fin.
- Le salarié doit respecter la catégorie et l’affectation prévues.
Véhicules utilitaires, de tourisme et cas mixtes
Un utilitaire sert souvent à l’activité pure, alors qu’un véhicule de tourisme peut mélanger trajets pro et privés. Pour l’entreprise, le type de véhicule détermine donc le droit à récupération. Le carburant n’est pas traité de la même façon selon cette affectation.
- Un utilitaire affecté à l’activité ouvre plus facilement le droit à déduction.
- Un véhicule de tourisme est plus souvent limité.
- Un véhicule mixte demande une preuve précise des trajets.
Si le véhicule est utilisé par un salarié pour des missions professionnelles, la logique reste la même : il faut prouver l’usage et le type.
Quand la récupération est limitée ou exclue
Il faut exclure la déduction quand la facture est incomplète ou quand le véhicule sert aussi à titre personnel. Dans ces cas, le droit à récupération devient fragile, voire nul. L’entreprise doit alors exclure la part non justifiée.
- Justificatif manquant ou facture non conforme.
- Véhicule utilisé pour un trajet personnel.
- Règle interne non respectée par le salarié.
La règle est simple : sans preuve claire, il vaut mieux exclure la récupération que risquer une erreur.
Comment calculer la part récupérable sur un plein de gazole
Le calcul de la part récupérable demande trois chiffres : le montant TTC, le taux de TVA et la base HT. En 2026, la méthode reste la même, mais il faut vérifier chaque année les conditions applicables à partir de janvier. Pour une entreprise, ce calcul évite de surestimer la récupération sur le carburant.
Commencez par ouvrir la facture et créer une ligne par véhicule. Ensuite, inscrivez le montant TTC, puis déduire la base hors taxe. Enfin, appliquez le taux en vigueur pour faire apparaître la part récupérable. Cette note doit être propre, car un simple oubli peut fausser la déclaration. Le calcul doit aussi tenir compte du véhicule et de son usage réel.
Exemple : un plein de gazole à 120 € TTC avec un taux de 20 % donne une TVA de 20 €. Si la récupération est totale, le montant récupérable est de 20 €. Si elle est partielle, il faut appliquer le pourcentage autorisé. Le carburant doit donc être lu ligne par ligne sur la facture.
| Prix TTC | Base HT | Part de TVA | Montant récupérable |
|---|---|---|---|
| 120 € | 100 € | 20 € | 20 € ou partielle selon règle |
| 96 € | 80 € | 16 € | 16 € ou partielle selon règle |
- Vérifier le montant TTC sur la facture.
- Identifier le taux applicable à la date du plein.
- Calculer la base HT avant toute déduction.
- Reporter la part récupérable dans la comptabilité.
La formule simple pour passer du TTC au montant déductible
Le calcul le plus simple consiste à partir du TTC puis à isoler la TVA selon le taux. Pour une facture de carburant, la formule reste lisible : montant TTC ÷ 1,20 si le taux est de 20 %, puis différence entre TTC et HT. Le montant déductible dépend ensuite du véhicule.
- Partir du TTC affiché sur la facture.
- Appliquer le taux pour retrouver le HT.
- Comparer le résultat avec le droit de déduction.
Cette méthode évite les erreurs et rend la déduction plus facile à contrôler.
Exemple chiffré pour une entreprise
Imaginons une entreprise avec un véhicule utilitaire qui fait le plein pour 144 € TTC de gazole. La facture indique une TVA de 24 € et une base de 120 € HT. Le calcul est donc immédiat pour l’entreprise.
- Montant TTC : 144 €.
- Base HT : 120 €.
- Récupération : 24 € si le droit est total.
Dans cet exemple, l’entreprise récupère la totalité de la taxe si l’usage est professionnel et conforme.
Ce qu’il faut retenir pour éviter les erreurs de comptabilité
La comptabilité du carburant doit rester simple, régulière et documentée. Votre comptable aura besoin d’une déclaration cohérente, d’une facture lisible et d’un suivi précis par véhicule. Pour une entreprise, la bonne méthode consiste à classer chaque dépense dès son arrivée, puis à vérifier le droit à déduction avant la clôture mensuelle.
Les erreurs fréquentes viennent souvent d’un fournisseur mal identifié, d’une carte carburant mal utilisée ou d’un total inscrit au mauvais endroit. Il faut aussi suivre l’année de référence, car une règle peut être mise à jour à partir de janvier. Quand vous récupérez la TVA, vous devez pouvoir justifier chaque véhicule concerné et chaque service rendu.
Le plus sûr est de créer un dossier par véhicule, avec les factures classées par mois. Cela facilite la déclaration, réduit les oublis et sécurise la déduction. En cas de doute, mieux vaut demander un contrôle au comptable avant de valider le total.
- Classer les factures dès réception.
- Vérifier le véhicule et son usage.
- Contrôler le droit à déduction avant la déclaration.
- Mettre à jour les règles chaque année.
Les erreurs les plus fréquentes à éviter
Un comptable voit souvent les mêmes écarts : facture oubliée, véhicule mal affecté, ou déclaration faite trop vite. L’entreprise perd alors le bénéfice de la récupération. Le fournisseur peut aussi fournir une facture incomplète, ce qui complique tout.
- Oublier un justificatif de carburant.
- Déclarer un véhicule sans preuve d’usage professionnel.
- Ne pas suivre la règle avant de récupérer la taxe.
Avant toute déclaration, vérifiez la facture et le véhicule concerné.
Les bons réflexes pour une gestion claire du carburant
Une comptabilité propre passe par un suivi mensuel du véhicule, de la carte carburant et du total dépensé. Pour l’entreprise, cela permet de récupérer ce qui est dû sans perdre de temps.
- Conserver toutes les factures dans un dossier unique.
- Suivre les dépenses par véhicule.
- Vérifier le droit à récupération chaque mois.
Ce classement simple facilite le contrôle et sécurise le carburant sur toute l’année.
FAQ – Questions fréquentes sur la TVA du gazole
Peut-on récupérer la TVA sur le gazole pour un véhicule de tourisme ?
Oui, mais le droit est souvent limité. Pour un véhicule de tourisme, la récupération dépend de l’usage professionnel et de la règle applicable à la facture.
La récupération est-elle différente pour un utilitaire ?
Oui. Un utilitaire lié à l’activité ouvre plus facilement un droit à déductible, car le carburant est plus directement rattaché à l’entreprise.
Quel taux appliquer sur une facture de carburant ?
Le taux à appliquer dépend de la règle en vigueur à la date de la facture. En 2026, il faut vérifier le taux avant tout calcul du montant récupérable.
Faut-il une facture pour exercer son droit à déduction ?
Oui, la facture est indispensable. Sans elle, la récupération devient difficile à prouver, même si le carburant a bien été payé par l’entreprise.
Les règles sont-elles les mêmes pour l’essence et le gazole ?
Les principes sont proches, mais le droit à déduction peut varier selon le carburant, le véhicule et l’usage professionnel. Il faut donc vérifier la facture et le taux appliqué.
Que vérifier en janvier pour rester à jour ?
En janvier, contrôlez l’année de référence, le taux, le véhicule concerné et les règles de récupération. Ce réflexe évite les erreurs de calcul et de déclaration.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité