
Plan comptable général : comprendre les comptes
 Colette
•
13 octobre 2026
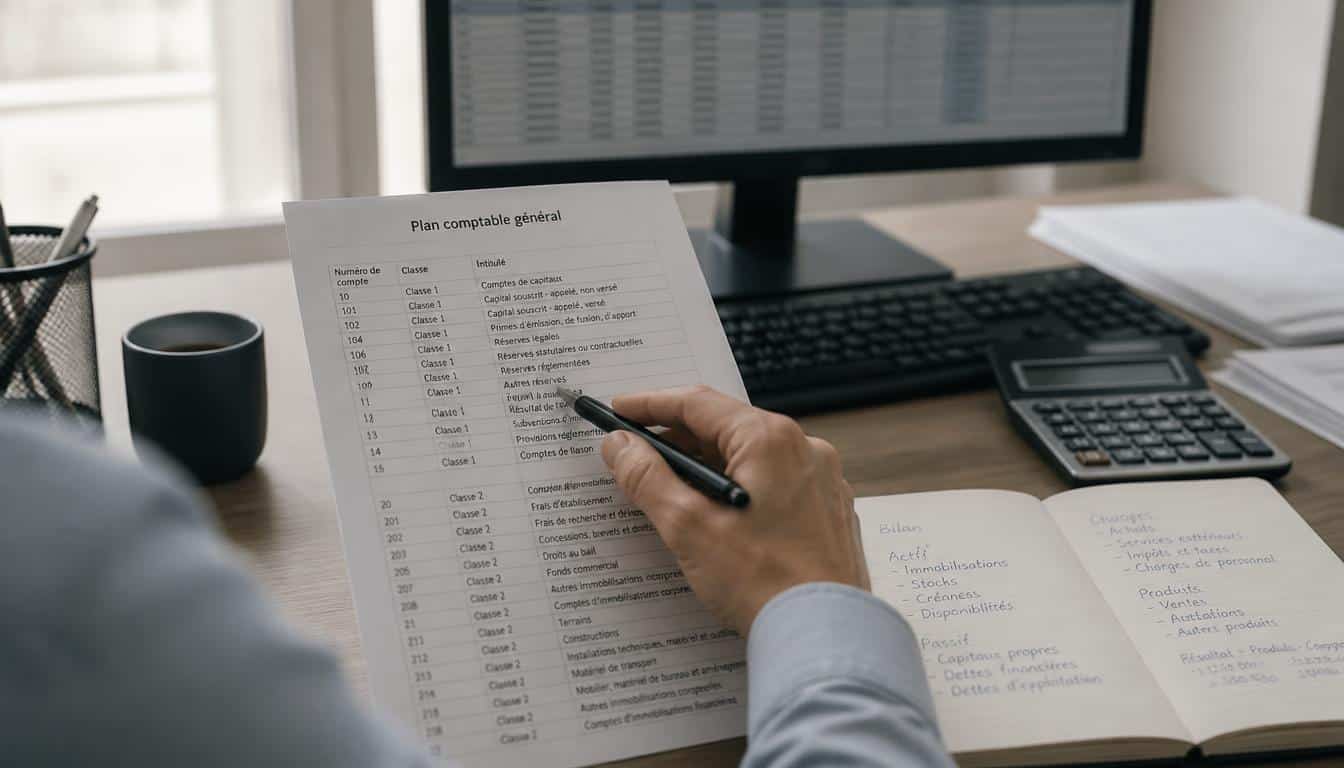
Quand vous ouvrez un bilan pour la première fois, tout peut sembler codé en langage secret. Pourtant, le plan comptable général représente la base commune qui permet de classer chaque opération avec méthode. En France, il organise la comptabilité et aide à lire, sans confusion, ce que dit un compte. Le pcg comptable est donc le référentiel qui structure les écritures, le passif et les charges d’une entreprise, tout en facilitant une lecture simple : par exemple, un compte de banque commence souvent par 512, ce qui signale immédiatement sa nature.
Pour un débutant, c’est essentiel : vous gagnez un cadre clair, vous évitez les erreurs de classement et vous comprenez plus vite où va chaque mouvement. Dans les lignes qui suivent, vous allez découvrir ce langage pas à pas, avec des exemples concrets et une lecture accessible.
Comprendre le plan comptable général en quelques minutes
Le plan comptable général sert à définir une organisation commune des comptes, afin que chaque professionnel parle le même langage comptable. Ce plan général n’est pas seulement une liste : c’est une information structurée, pensée pour la comptabilité française et fondée sur une norme précise. En pratique, il aide le comptable à classer les opérations, à préparer les états financiers et à comparer les écritures d’une période à l’autre. En complément, découvrez changement plan comptable 2025.
On peut résumer son utilité en quatre idées simples :
- il donne une définition claire des comptes utilisables ;
- il fixe un plan de classement lisible pour tous ;
- il sert de base au travail comptable quotidien ;
- il rend le référentiel général plus cohérent pour suivre l’activité.
La différence est simple : un plan comptable peut désigner l’organisation des comptes au sens large, alors que le plan comptable général est le cadre officiel. Pour le lecteur français, c’est le point de départ pour comprendre une écriture sans jargon.
Ce que recouvre vraiment le plan comptable général
Ce référentiel recouvre les classes de comptes, les sous-comptes et la logique de regroupement. Le comptable y trouve un plan général pour savoir où ranger une facture, une dette ou un produit. Sans cette base, la lecture devient vite floue. Vous pourriez également être intéressé par nouveau plan comptable 2025 pdf.
Pourquoi il sert de base à la comptabilité française
Il sert de base parce qu’il impose une même méthode à tous. Ainsi, la comptabilité française gagne en cohérence, et chaque information comptable peut être comprise plus facilement par l’entreprise, l’expert et l’administration.
Lire la structure des comptes sans se perdre
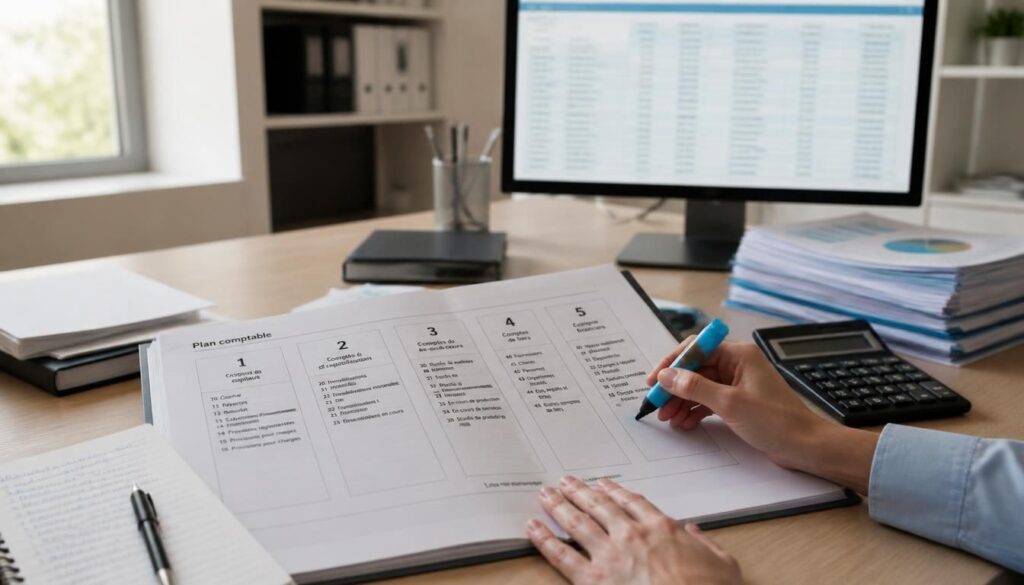
Pour lire un compte, commencez par son numéro : la première classe vous indique tout de suite la famille comptable. Cette nomenclature est un outil simple, mais redoutablement utile, car elle permet de regrouper les écritures sans hésiter. Un compte 606 n’a pas la même logique qu’un compte 218, et vous pouvez le rechercher plus vite quand la structure est claire. Le plan devient alors un outil de repérage, pas un obstacle.
| Classe | Ce qu’elle regroupe |
|---|---|
| 1 | Capitaux et financement |
| 2 | Immobilisations |
| 3 | Stocks |
| 4 | Tiers |
| 5 | Trésorerie |
| 6 | Charges |
| 7 | Produits |
Quelques repères suffisent pour décoder un numéro comptable :
- le premier chiffre donne la classe ;
- les deux chiffres suivants précisent la sous-famille ;
- un sous-compte affine la lecture comptable ;
- la logique reste la même dans tout le plan ;
- un numéro court peut regrouper plusieurs écritures proches.
Par exemple, 5121 renvoie à la trésorerie, puis à un niveau plus précis. Vous lisez donc d’abord la classe, puis le détail.
Comment reconnaître une classe de comptes en un coup d’œil
Regardez le premier chiffre : il suffit souvent à reconnaître la classe. Cette méthode comptable vous évite de chercher longtemps dans le plan et vous aide à regrouper les comptes par nature.
La logique des sous-comptes et des numéros
Le numéro complète l’information : plus il est détaillé, plus la lecture devient fine. C’est un outil pratique pour un comptable débutant comme pour un utilisateur plus avancé, car il clarifie la hiérarchie des comptes.
Les grandes familles de comptes et ce qu’elles racontent
Le bilan raconte ce que possède et ce que doit l’entreprise, tandis que le résultat raconte l’activité sur une période. Dans ce cadre, le passif ne se lit jamais seul : il répond à l’actif et montre l’origine des ressources. Une immobilisation, une provision ou une dette ne disent pas la même chose, mais elles participent toutes à la photographie comptable. Pour l’entreprise, cette séparation est utile : elle distingue ce qui relève du patrimoine et ce qui relève de la performance.
- les actifs montrent ce que l’entreprise détient ;
- les passifs indiquent ce qu’elle finance ou doit ;
- les charges mesurent les consommations de l’exercice ;
- les produits traduisent les ressources créées ;
- les immobilisations servent durablement à l’activité ;
- les provisions anticipent un risque ou une perte probable.
Exemples concrets : un ordinateur acheté pour durer va en immobilisation, une facture fournisseur va au passif, une dépense d’électricité devient une charge, et une vente se classe en produit. Cette logique comptable sépare bien le bilan du résultat.
Les comptes de bilan et le suivi du patrimoine
Les comptes de bilan suivent le patrimoine : immobilisations, stocks, créances, dettes et capitaux. Le passif y joue un rôle central, car il montre d’où viennent les ressources et comment l’équilibre du bilan se construit.
Les comptes de résultat et la lecture de la performance
Les comptes de résultat racontent l’activité : charges et produits s’y opposent pour dégager un résultat. Une charge réduit la performance, un produit l’améliore, et l’entreprise comprend mieux ce qui a pesé sur l’exercice.
À quoi sert ce référentiel dans la pratique quotidienne ?
Dans une entreprise, le référentiel comptable sert d’abord à tenir les comptes de façon propre. Il aide aussi à fournir des états financiers lisibles, à standardiser chaque opération et à partager une même base de communication entre le service interne et l’expert-comptable. Quand une entreprise enregistre une facture, elle sait où la placer ; quand elle prépare son suivi, elle gagne du temps ; quand elle doit justifier une écriture, elle retrouve plus vite la bonne solution. Ce cadre reste aussi légal, car il sécurise la gestion comptable.
- il structure la tenue des comptes au quotidien ;
- il aide l’entreprise à produire des documents fiables ;
- il facilite la gestion des achats, ventes et banques ;
- il améliore la communication entre les acteurs comptables ;
- il fournit une base commune pour partager les écritures.
Exemple concret : une facture de fournitures de 120 euros est enregistrée en charge, avec TVA si besoin, puis rapprochée du paiement bancaire. Pour une TPE ou un indépendant, cette méthode évite les oublis et simplifie le suivi.
Pourquoi il aide à sécuriser les écritures
Le cadre comptable réduit les hésitations au moment d’enregistrer une opération. En suivant la même logique, l’entreprise limite les erreurs de classement et sécurise chaque écriture dans un service de gestion plus fiable.
Comment il facilite le dialogue avec l’expert-comptable
Quand chacun utilise les mêmes comptes, la communication devient plus fluide. L’expert-comptable peut ainsi fournir un contrôle plus rapide, et l’entreprise partager ses pièces sans perdre de temps à traduire ses opérations.
Vérifier une version à jour et mieux utiliser les comptes au quotidien
En 2026, il reste important de vérifier une version à jour du référentiel, car une réforme peut modifier le contenu d’un compte ou sa présentation. Le règlement électronique et l’annexe comptable peuvent aussi évoluer, tout comme certaines suppressions de comptes ou adaptations fiscales. Pour savoir si vous utilisez le bon cadre, mieux vaut consulter une source française fiable et recouper avec l’ANC. Le nouveau plan ne se devine pas : il se vérifie. Pour approfondir ce sujet, consultez notre guide sur résultat exceptionnel 2025.
- contrôlez la version du plan avant chaque mise à jour ;
- repérez les nouveaux comptes créés par réforme ;
- surveillez les suppressions annoncées dans le règlement ;
- vérifiez l’annexe pour comprendre le contenu applicable ;
- comparez l’ancien et le nouveau libellé avant saisie ;
- gardez une recherche rapide dans votre outil comptable.
| À vérifier | Pourquoi | Où regarder |
|---|---|---|
| Version du plan | Éviter une erreur de saisie | Source française officielle |
| Compte supprimé | Adapter l’écriture | Annexe et réforme |
| Libellé nouveau | Comprendre le contenu | Règlement comptable |
Si vous débutez, gardez ce réflexe : avant d’utiliser un compte, vérifiez sa mise à jour, puis lisez son libellé complet. Cela vous évite bien des corrections plus tard.
Les bons réflexes pour consulter une version récente
Pour consulter une version récente, vérifiez la date de la réforme, l’annexe associée et la cohérence du contenu. Un nouveau texte peut changer la présentation sans bouleverser toute la logique comptable.
Ce qu’il faut vérifier avant d’utiliser un compte
Avant de saisir, contrôlez le numéro, la classe, le libellé et le contexte fiscal. Cette recherche rapide vous aide à savoir si le compte reste pertinent dans le nouveau cadre.
FAQ – Questions fréquentes sur le plan comptable général
À quoi sert un plan comptable général ?
Il sert à regrouper les comptes selon un principe commun, pour présenter l’information financière de façon claire et comparable.
Comment savoir dans quelle classe ranger un compte ?
Regardez le premier chiffre du numéro : il indique la classe, puis vous affineez avec le détail du libellé.
Quelle différence entre bilan et résultat ?
Le bilan montre une situation à une date donnée, alors que le résultat mesure la performance sur une période.
Pourquoi faut-il vérifier une version à jour ?
Parce qu’une réforme peut modifier un compte, une présentation ou une suppression, et vous devez utiliser le bon cadre.
Le référentiel change-t-il avec les réformes ?
Oui, parfois : une réforme peut ajuster des comptes, des annexes ou des règles de présentation financière.
Comment l’utiliser quand on débute en comptabilité ?
Commencez par les classes, puis entraînez-vous à regrouper les opérations simples, afin de mieux utiliser chaque compte au quotidien.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité