
Piste d’audit fiable : méthode, conformité et preuves
 Colette
•
19 octobre 2026
Quand vos flux se croisent entre achats, ventes et validation interne, une erreur peut vite coûter cher. La piste d’audit représente alors un repère essentiel pour toute entreprise qui veut sécuriser ses opérations, comprendre ses mouvements et répondre sereinement à un contrôle. Elle permet de suivre une opération du début à la fin, de garder une trace exploitable et d’assurer une lecture claire des justificatifs. En comptabilité comme en gestion, cette traçabilité est essentielle pour éviter les zones d’ombre.
Mais attention : derrière le terme, il existe une version plus exigeante, attendue en contexte fiscal, où la fiabilité des enchaînements devient décisive. Vous allez voir comment distinguer le concept général de sa lecture opérationnelle, puis comment construire une démarche simple, claire et vraiment utile au quotidien.
Définir clairement le concept et éviter les confusions
Dans le langage courant, une piste sert à retrouver le chemin d’une opération, depuis sa création jusqu’à son archivage. En audit, cette logique devient un fil conducteur qui relie les pièces, les validations et les écritures. Pour une entreprise, l’enjeu est simple : rendre l’information compréhensible, vérifiable et fiable au moment où l’on doit justifier une décision ou un mouvement comptable. Pour approfondir ce sujet, consultez notre guide sur piste d’audit fiable et facturation électronique.
La nuance compte, car la version attendue en fiscalité ne se limite pas à un simple suivi. Elle suppose une piste fiable, capable de démontrer la cohérence entre un fait, un document et une écriture. C’est là que la réglementation prend tout son sens : elle pousse à formaliser ce qui, sinon, resterait dispersé. Une bonne lecture de l’audit aide aussi à mieux parler de conformité, de preuve et de lisibilité.
- Définir le parcours d’une opération de façon claire et exploitable.
- Relier chaque étape à un audit compréhensible et vérifiable.
- Distinguer une piste générale d’une piste fiable attendue en fiscalité.
- Montrer à l’entreprise où se trouvent les points de preuve.
Ce que recouvre une traçabilité exploitable au quotidien
Au quotidien, une traçabilité exploitable repose sur des repères simples : qui fait quoi, quand, avec quel document, et selon quelle validation. Un audit bien structuré n’a pas besoin d’être complexe pour être utile. Il doit seulement rester fiable, lisible et cohérent, afin que chaque information puisse être retrouvée sans effort excessif.
Imaginez Clara, responsable de gestion à Lyon, qui doit justifier une commande passée un lundi matin. Si la piste relie la demande, le bon de commande, la réception et la facture, elle gagne du temps et réduit le risque d’erreur. Ce type de piste devient alors un document de travail autant qu’une preuve.
En quoi la version fiable change la lecture du sujet
La différence se joue dans le niveau d’exigence. Une piste fiable ne se contente pas d’exister : elle doit permettre un audit rapide, une lecture continue et une justification solide. Pour l’entreprise, cela signifie que chaque étape doit être pensée comme une information utile, pas comme une simple archive. C’est cette logique qui transforme un suivi ordinaire en véritable conformité.
Comprendre le cadre légal et les attentes du fiscal
Le cadre fiscal impose une logique de justification permanente. Lors d’un audit, l’administration ne cherche pas seulement un dossier bien rangé : elle veut comprendre comment les opérations sont nées, validées et enregistrées. C’est pourquoi la piste doit rester cohérente du premier justificatif jusqu’à l’écriture finale. Sans cela, la conformité devient fragile et les échanges avec l’auditeur se compliquent vite. En complément, découvrez audit fiscal entreprise.
En pratique, la réglementation attend un système capable de conserver les preuves, d’expliquer les contrôles et de montrer que les flux sont maîtrisés. Pour une entreprise, cela implique de passer d’une logique théorique à une logique opérationnelle : procédures écrites, responsabilités identifiées, contrôles réguliers et conservation adaptée. Le contrôle fiscal ne pardonne pas les zones floues.
- Vérifier si votre activité entre dans le champ d’un audit fiscal ou comptable.
- Comprendre que la conformité repose sur des preuves accessibles et cohérentes.
- Identifier les risques quand la piste n’est pas assez structurée.
- Préparer les équipes à répondre à un auditeur sans improvisation.
- Mettre en place un système de justification permanent et lisible.
Ce que l’administration attend vraiment lors d’un contrôle
Lors d’un contrôle, l’administration attend surtout une lecture fluide des opérations. Elle veut voir le lien entre la facture, la prestation ou la livraison, puis l’enregistrement comptable. Un audit bien tenu doit donc rendre ce chemin évident. Si vous devez chercher pendant des heures, c’est souvent le signe qu’il manque une organisation stable.
Le fiscal ne demande pas un grand discours, mais une démonstration claire. Une piste solide prouve que l’entreprise sait expliquer ses flux, ses validations et ses écarts éventuels. C’est cette capacité de réponse qui fait la différence entre une documentation décorative et une conformité réelle.
Pourquoi la conformité ne se limite pas à un simple document
Un document seul ne suffit jamais. La conformité repose sur un ensemble vivant : procédures, contrôles, archivage et suivi. Sans cela, l’audit perd sa force et la piste devient difficile à exploiter. Ce que l’on attend, c’est une continuité, pas un classeur isolé.
Construire une méthode simple pour sécuriser les flux
Pour sécuriser les flux, il faut commencer par observer ce qui circule vraiment dans l’entreprise. L’audit sert ici de méthode : il aide à relier les étapes, à repérer les ruptures et à choisir les bons points de contrôle. Une piste efficace ne naît pas d’un outil magique, mais d’une analyse claire des processus et des responsabilités.
Ensuite, la mise en place devient plus concrète : cartographier, valider, collecter, suivre. Cette logique permet de lier chaque flux à ses justificatifs, sans alourdir le quotidien. Quand le processus est bien pensé, la gestion gagne en fluidité et le contrôle devient plus simple. C’est souvent là que l’on voit la différence entre une organisation subie et une organisation maîtrisée.
- Cartographier les flux pour visualiser les étapes clés.
- Identifier les points de contrôle à chaque processus.
- Collecter les justificatifs au moment de l’opération.
- Valider les données avant leur mise en place dans le système.
- Assurer un suivi régulier des écarts et des corrections.
- Analyser les ruptures pour lier les opérations entre elles.
| Étape | Objectif | Preuve attendue |
|---|---|---|
| Cartographie | Comprendre le flux | Schéma interne, description du processus |
| Contrôle | Vérifier la cohérence | Validation, rapprochement, journal |
| Suivi | Corriger les écarts | Historique, commentaire, action |
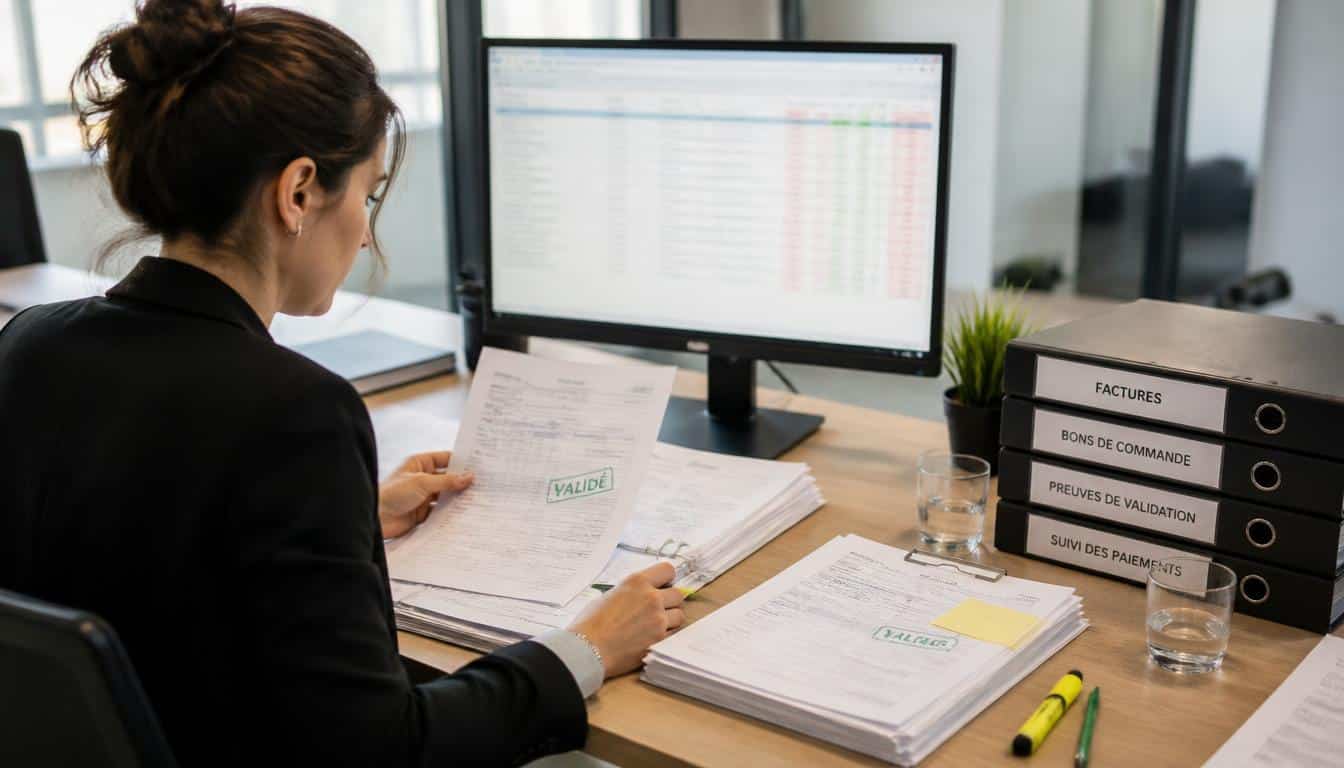
Sur un flux de facturation, la méthode est très parlante : commande, réception, facture, validation, paiement. Si chaque étape est liée par une piste claire, l’analyse devient rapide et la gestion plus sûre. L’audit n’est plus un bloc abstrait, mais un outil de pilotage.
Cartographier les opérations sans complexifier le quotidien
La bonne cartographie ne cherche pas à tout détailler, mais à montrer l’essentiel. En pratique, il suffit souvent d’identifier les acteurs, les documents et les validations. Une piste simple vaut mieux qu’un dispositif trop lourd, car elle reste utilisée au quotidien.
Passer d’un flux isolé à un processus maîtrisé
Un flux isolé donne une photo, alors qu’un processus maîtrisé donne une continuité. L’objectif est de lier les étapes pour que l’audit retrouve une logique stable. Cette mise en relation facilite l’analyse, réduit les oublis et améliore la gestion globale.
Rédiger une documentation fiable et exploitable
La rédaction est souvent ce qui fait basculer une piste du bon côté ou du mauvais. Un bon document doit décrire le fonctionnement réel, sans jargon inutile, avec une lisibilité immédiate. Pour l’audit, il faut pouvoir suivre le chemin d’une opération sans deviner ce qui manque. L’intégrité de la documentation dépend donc de la précision des mots et de l’ordre des informations.
Il faut aussi associer les pièces entre elles : bon de commande, bon de livraison, facture, validation, archivage. Dans un système électronique, cette chaîne devient encore plus visible si la rédaction reste cohérente. Une entreprise qui documente bien ses opérations facilite le travail de l’auditeur et sécurise sa facturation. La conservation des preuves n’est utile que si l’enchaînement reste compréhensible.
- Décrire le circuit de validation de bout en bout.
- Associer chaque document à l’étape correspondante.
- Préciser le rôle du système électronique utilisé.
- Expliquer les règles de conservation des pièces.
- Montrer comment la facturation est reliée aux opérations.
Les éléments indispensables à décrire noir sur blanc
Il faut décrire les acteurs, les étapes, les outils, les validations et les archives. Cette rédaction doit rester claire pour qu’un audit puisse reconstituer le parcours sans ambiguïté. Plus le document est concret, plus la piste devient crédible. Vous gagnez alors en lisibilité et en sécurité.
Les erreurs de rédaction qui affaiblissent la preuve
Les formulations vagues, les sigles non expliqués et les oublis de dates fragilisent la preuve. Un document trop général ne permet pas de vérifier le détail des opérations. Pour garder une piste solide, il faut écrire ce qui se passe réellement, pas ce que l’on imagine.
Améliorer la conformité grâce aux outils et aux contrôles internes
Les contrôles internes sont le meilleur allié d’une piste vivante. Quand ils sont bien conçus, ils renforcent la gestion et rendent le contrôle permanent plus simple à tenir. L’audit devient alors un réflexe, pas une contrainte de dernière minute. Cela vaut autant pour le financier que pour les équipes opérationnelles.
Les outils numériques aident aussi beaucoup : automatisation des validations, archivage électronique, rappels de suivi, rapprochements automatiques. Mais l’expert le sait bien : un système n’est utile que si les contrôles restent compréhensibles. Une entreprise peut améliorer sa conformité sans alourdir ses équipes, à condition de garder un processus lisible et un suivi régulier.
- Automatiser les contrôles répétitifs pour gagner du temps.
- Former les équipes aux bons réflexes de gestion documentaire.
- Mettre en place des contrôles permanents sur les écarts.
- Centraliser les pièces dans un système unique et sécurisé.
- Faire évoluer les pratiques à partir des retours d’analyse.
| Outil ou pratique | Bénéfice | Limite |
|---|---|---|
| Archivage électronique | Accès rapide aux preuves | Dépend de la qualité du classement |
| Rapprochement automatique | Moins d’erreurs de contrôle | Ne remplace pas la vérification humaine |
| Procédure interne | Cadre commun pour tous | Doit être mise à jour régulièrement |
Dans un cas de facturation fournisseur, l’automatisation peut signaler un écart entre commande et réception. Dans une autre opération, elle peut bloquer une validation manquante. L’audit gagne en efficacité, mais la vigilance humaine reste indispensable pour interpréter les anomalies et améliorer les contrôles.
Les bons réflexes pour garder une traçabilité vivante
Une traçabilité vivante se nourrit de mises à jour, de contrôles réguliers et de retours terrain. Il faut vérifier les écarts, corriger les procédures et garder les équipes impliquées. Sans cela, la piste se fige et perd sa valeur pratique.
Quand l’automatisation aide sans remplacer la vigilance humaine
L’automatisation accélère l’audit, mais elle ne comprend pas le contexte métier. C’est pourquoi le contrôle humain reste essentiel pour interpréter une anomalie, valider un cas particulier et sécuriser la décision finale.
FAQ – Questions fréquentes sur la traçabilité comptable
Quelle différence entre une piste d’audit et une piste d’audit fiable ?
La première désigne le principe général de traçabilité ; la seconde répond à une exigence plus stricte de fiabilité, surtout en contexte fiscal et de conformité.
Quels documents faut-il garder pour justifier une opération ?
Gardez les pièces qui prouvent le lien entre l’opération et son traitement : commande, livraison, facture, validation, échange utile et archivage électronique si besoin.
Comment vérifier qu’un processus est vraiment traçable ?
Testez le chemin complet : peut-on retrouver l’information, reconstituer l’enchaînement et vérifier l’intégrité des preuves sans chercher partout ?
Une petite entreprise doit-elle aussi structurer sa documentation ?
Oui, car la taille ne supprime ni le risque ni le besoin de preuve. Une organisation simple, mais permanente, suffit souvent à sécuriser la gestion.
Quels sont les risques si la preuve n’est pas complète ?
Le risque principal est un contrôle plus difficile, avec une analyse moins favorable, des justificatifs contestés et une conformité fragilisée.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité