
Les classes de comptes du plan comptable expliquées
 Colette
•
23 octobre 2026
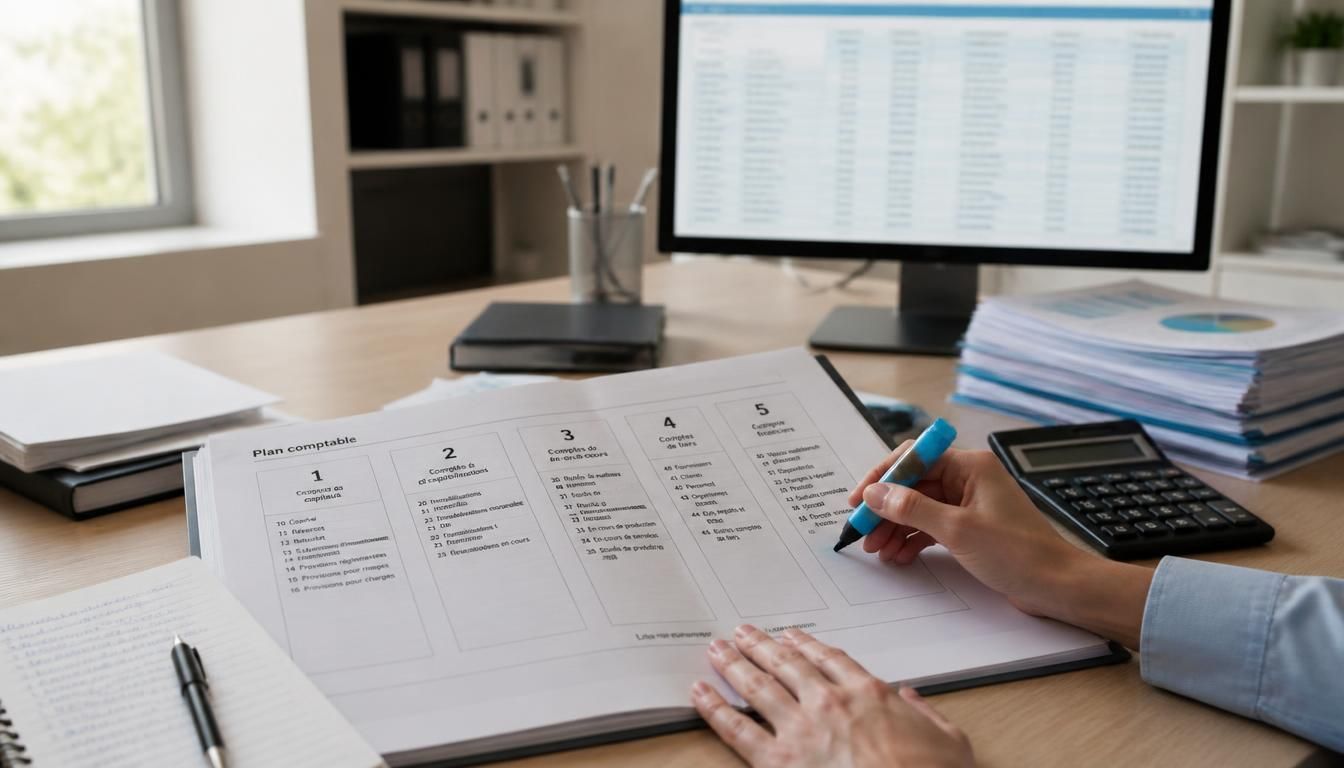
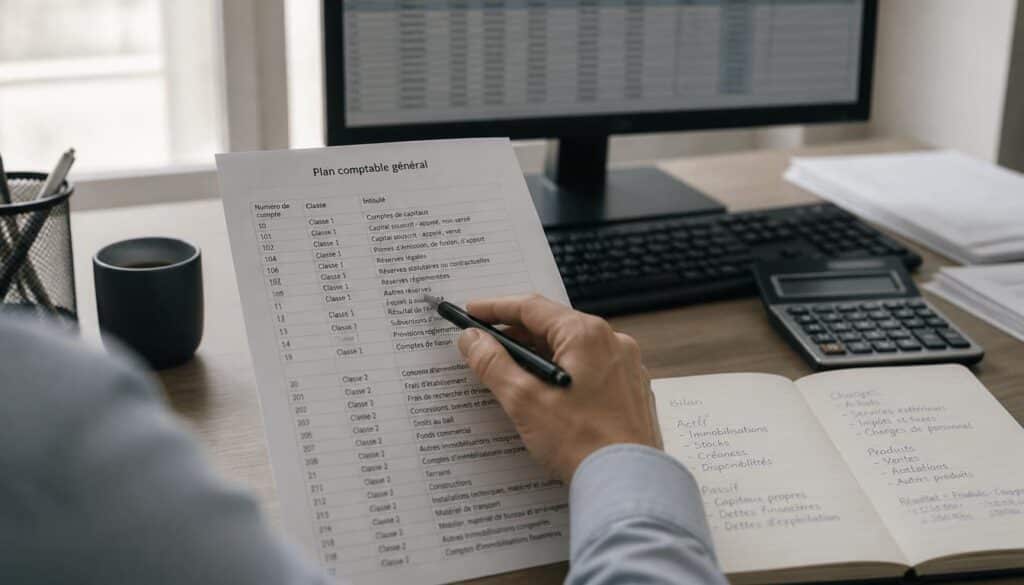
Quand vous ouvrez un plan comptable pour la première fois, tout peut sembler compact, presque intimidant. Pourtant, une classe de compte représente simplement une grande famille qui aide à ranger les écritures, à lire les mouvements et à garder une vision nette de la comptabilité. Cette organisation facilite le travail du comptable, sécurise le suivi des opérations et permet de retrouver vite la bonne information. Avec un plan clair, vous gagnez du temps, vous réduisez les erreurs et vous comprenez mieux la logique générale des comptes.
Dans la pratique, cette catégorie structure chaque enregistrement comme un dossier bien étiqueté. Elle sert de repère, surtout quand les opérations se multiplient au fil du mois. Si vous débutez, retenir cette logique change déjà beaucoup de choses : au lieu de chercher au hasard, vous suivez un plan précis, lisible et cohérent.
Pourquoi le plan comptable repose sur une hiérarchie claire
Un plan comptable bien construit ne mélange pas tout. Il classe les écritures par niveau, puis par nature, afin que chaque compte trouve sa place. Cette logique de classe aide à lire la comptabilité sans confusion, surtout quand plusieurs opérations se ressemblent. Dans le référentiel général du PCG, la hiérarchie n’est pas un détail : elle donne une méthode stable pour enregistrer, vérifier et expliquer les mouvements. Pour approfondir ce sujet, consultez notre guide sur pcg comptable.
Voici le rôle de cette organisation comptable :
- repérer rapidement la bonne classe dans le plan général ;
- comparer des écritures similaires sans perdre le fil ;
- structurer les comptes selon une logique comptable simple ;
- faciliter la lecture d’un article ou d’une note de travail ;
- garder une comptabilité bien ordonnée, même en fin d’exercice.
Par exemple, une écriture liée aux capitaux ne se lit pas comme une charge, et le PCG évite justement ce mélange. Quand la structure est bien pensée, le plan devient un outil de lecture autant qu’un support d’enregistrement. C’est ce cadre général qui rend la comptabilité plus fiable, plus rapide et bien plus facile à contrôler.
Comprendre la logique d’un numéro de compte au quotidien
Un numéro raconte déjà beaucoup de choses. Dès les premiers chiffres, vous pouvez savoir dans quelle classe se situe le compte, puis affiner la lecture jusqu’au sous-compte. Cette logique est utile au jour le jour, car elle évite de confondre un poste courant avec une rubrique plus technique. En pratique, le numéro fonctionne comme une adresse : il indique où ranger l’opération et comment la retrouver plus tard.
Pour bien lire un numéro, retenez ces repères :
- le premier chiffre donne la classe générale ;
- les chiffres suivants précisent la famille du compte ;
- la fin du numéro permet souvent d’affiner le détail ;
- la lecture reste la même d’un jour à l’autre, ce qui simplifie le suivi courant.
Par exemple, un compte qui commence par 4 renvoie souvent à des tiers, alors qu’un autre au début plus proche de 2 concerne plutôt un immobilisé. Si vous devez analyser une facture, vous pouvez utiliser cette logique pour identifier vite l’écriture. Le bon numéro permet alors de pouvoir classer, vérifier et expliquer l’opération sans hésitation.
Les grandes familles du PCG à connaître sans se perdre
Le PCG organise les comptes en grandes familles qui couvrent tout le cycle comptable. Cette vue d’ensemble est précieuse, car elle montre comment le bilan et la gestion s’articulent dans un ensemble cohérent. Le plan général ne sert pas seulement à mémoriser : il aide à comprendre la finance de l’entreprise et à relier chaque mouvement à sa bonne place. En complément, découvrez résultat exceptionnel 2025.
| Classe | Rôle principal |
|---|---|
| 1 | Capitaux et fonds propres |
| 2 | Immobilisations |
| 3 | Stocks et en-cours |
| 4 | Tiers |
| 5 | Trésorerie |
| 6 | Charges |
| 7 | Produits |
Dans ce cadre, chaque classe du PCG joue un rôle précis. Les classes 1 à 5 nourrissent surtout le bilan, tandis que les classes 6 et 7 servent à lire le résultat. Un article de synthèse peut résumer l’ensemble, mais la vraie clé reste la logique : savoir si l’opération touche le patrimoine ou la performance. Quand vous maîtrisez cette distinction, le PCG devient beaucoup plus lisible, même pour un public non spécialiste.
Les capitaux propres et les fonds qui structurent le bilan
Les capitaux propres donnent une image solide de l’entreprise, car ils montrent ce qui appartient durablement à la structure. Dans cette classe, on suit les fonds apportés, les réserves, le résultat et certaines dotations qui renforcent le bilan. Le propre du bilan, c’est justement de distinguer ce qui finance l’activité sur le long terme de ce qui relève d’une dépense immédiate.
Les composantes essentielles sont les suivantes :
- le capital social, qui constitue la base propre ;
- les réserves, issues d’un résultat conservé ;
- le résultat de l’exercice, positif ou négatif ;
- les dotations liées à certains risques ou charges futures ;
- les autres fonds stables qui complètent le financement propre.
Un compte de classe 1 peut ainsi enregistrer une dotation aux provisions, puis refléter son effet sur le résultat financier. Si l’exercice se termine avec un bénéfice, ce résultat renforce souvent les fonds propres ; s’il est négatif, il les réduit. Cette lecture aide à comprendre comment le bilan se construit et pourquoi une charge n’a pas toujours le même impact qu’un mouvement financier durable.
Investissements durables et immobilisations: ce qu’il faut retenir
Une immobilisation ne se traite pas comme une simple dépense du quotidien. Elle représente un investissement durable qui va rester dans l’entreprise et modifier le bilan sur plusieurs exercices. Dans cette classe, on retrouve des biens incorporels, corporels ou financiers, selon leur nature et leur usage. L’idée est simple : si l’achat sert longtemps, il ne passe pas dans une charge courante.
Les principaux types d’immobilisation sont :
- les incorporelles, comme certains droits ou logiciels ;
- les corporelles, comme un matériel ou un véhicule ;
- les financières, comme une participation ou un dépôt ;
- les biens durables qui ne se consomment pas immédiatement.
Prenons un exemple concret : une entreprise achète un ordinateur à 1 200 euros. Elle l’enregistre comme immobilisation, puis elle le suit dans le bilan, au lieu de le traiter comme une charge du mois. À l’inverse, une petite fourniture consommée en une semaine reste une dépense courante. Cette différence permet de représenter correctement la réalité économique et de ne pas modifier artificiellement le résultat.
Stocks, tiers et trésorerie: les autres repères à maîtriser
Dans le cycle d’exploitation, les stocks, les tiers et la trésorerie avancent souvent ensemble. Un stock de marchandise entre en magasin, un fournisseur émet une facture, puis la trésorerie règle l’opération. Cette chaîne est fréquente dans les activités commerciales, et elle demande une lecture très rigoureuse de la classe concernée.
Voici les repères à garder en tête :
- le stock représente les biens détenus pour être vendus ou transformés ;
- le fournisseur intervient dès qu’une facture est reçue ;
- la marchandise peut être achetée, stockée puis revendue ;
- la trésorerie enregistre le paiement ou l’encaissement ;
- chaque opération suit une source comptable identifiable.
Cas pratique : vous recevez une facture fournisseur de 480 euros pour 20 unités de marchandise. L’écriture va d’abord toucher le tiers, puis la dette sera réglée plus tard. Si la marchandise n’est pas encore vendue, elle reste liée au stock et non à une charge immédiate. Cette logique de gestion évite les confusions et rend le suivi courant beaucoup plus clair.
Comment choisir le bon compte sans hésiter
Choisir un compte devient plus simple quand vous suivez une méthode stable. La bonne question n’est pas seulement “où classer ?”, mais aussi “que représente vraiment l’opération ?”. En regardant la nature du mouvement, vous pouvez utiliser la bonne classe et éviter les erreurs qui brouillent le résultat ou le bilan. Cette méthode fonctionne bien, même quand les écritures se ressemblent.
Pour choisir correctement, procédez ainsi :
- identifiez d’abord la nature exacte de l’opération ;
- vérifiez si elle touche le bilan ou le résultat ;
- regardez si elle concerne un bien durable, une charge ou un produit ;
- contrôlez le numéro du compte principal ;
- choisissez un sous-compte si le détail est nécessaire ;
- relisez l’intitulé pour bien régler le classement final.
Exemple : une facture d’électricité ne va pas dans une immobilisation, alors qu’un serveur acheté pour plusieurs années y trouvera sa place. Si vous avez un doute, posez-vous une question simple : l’opération se consomme-t-elle vite, ou doit-elle pouvoir servir longtemps ? Cette vérification rapide vous aide à utiliser le bon compte avec plus de sérénité.
Adapter la nomenclature à son activité sans perdre la cohérence
Chaque entreprise peut modifier légèrement sa nomenclature interne pour mieux suivre ses besoins. L’essentiel est de rester lisible et de ne pas casser la logique générale. Un plan bien adapté permet de suivre les ventes, les achats ou les projets avec plus de précision, sans sortir du cadre public du plan comptable. On peut ainsi créer des sous-comptes utiles, à condition de garder une structure claire. Vous pourriez également être intéressé par nouveau plan comptable 2025 pdf.
Voici les points à surveiller quand vous souhaitez modifier l’organisation :
- vérifier que la classe d’origine reste identifiable ;
- garder des intitulés simples et compréhensibles ;
- limiter le nombre de sous-comptes pour éviter la dispersion ;
- documenter chaque changement dans une note interne ;
- relire régulièrement le règlement ou les usages applicables.
Par exemple, une entreprise peut distinguer plusieurs familles de clients, ou séparer une activité principale d’une activité annexe. Cela ne pose pas de problème si la lecture reste cohérente et si l’avis du service comptable est suivi. En pratique, on peut modifier un détail sans perdre la logique de l’ensemble, à condition de garder la même base de classement d’un jour à l’autre.
FAQ – Questions fréquentes sur l’organisation des comptes
À quoi sert la hiérarchie des comptes dans le PCG ?
Elle sert à organiser le plan comptable de façon logique. Le comptable peut ainsi repérer plus vite le bilan, le résultat et les fonds concernés. Cette hiérarchie du PCG aide aussi à représenter correctement chaque opération, sans mélanger immobilisation, charge ou stock. En pratique, elle rend l’ensemble plus lisible pour l’entreprise et plus simple à contrôler.
Comment reconnaître rapidement la bonne classe à partir d’un numéro ?
Regardez le premier chiffre : il donne la classe principale. Ensuite, le numéro précise le détail du compte. Ce repère permet de pouvoir utiliser le bon classement dès le premier regard. Si vous avez un doute, comparez le numéro avec son intitulé et vérifiez s’il concerne un fournisseur, un stock, une immobilisation ou une dotation.
Quelle différence faire entre bilan et compte de gestion ?
Le bilan montre ce que l’entreprise possède et doit à une date donnée, tandis que le compte de gestion suit les charges et les produits sur une période. Le comptable relie les deux pour comprendre le résultat. Le PCG aide à distinguer ces deux logiques, ce qui évite de confondre fonds propres et opération courante.
Pourquoi certaines entreprises modifient-elles leur nomenclature interne ?
Pour mieux suivre leur activité, simplifier la gestion ou distinguer des opérations particulières. Une entreprise peut ajouter des sous-comptes pour un fournisseur, une marchandise ou une dotation spécifique. L’important est de rester cohérent avec le plan général et de ne pas rendre la lecture trop complexe pour l’équipe.
Comment éviter les erreurs entre stock, charge et immobilisation ?
Posez-vous une question simple : l’élément sera-t-il consommé vite, vendu, ou utilisé longtemps ? Un stock concerne souvent une marchandise destinée à la vente, une charge se consomme rapidement, et une immobilisation sert durablement. Le comptable peut alors utiliser le bon numéro et éviter une mauvaise affectation dans le bilan ou le résultat.
Quand faut-il vérifier la version du plan comptable en vigueur ?
Il faut le vérifier dès qu’un règlement évolue, qu’une opération nouvelle apparaît ou qu’un exercice commence. En octobre comme au premier jour de l’année, mieux vaut contrôler la source officielle avant de modifier ses pratiques. Le plan comptable général peut être mis à jour, et une version ancienne ne reflète pas toujours les règles en vigueur.
Une sous-catégorie personnalisée peut-elle rester conforme au cadre général ?
Oui, si elle respecte la logique du PCG et si elle reste clairement rattachée à la bonne classe. Une sous-catégorie ne doit pas brouiller le bilan, le résultat ou les fonds suivis. Elle peut aider l’entreprise à mieux gérer ses opérations, à condition de garder un numéro lisible, un intitulé cohérent et une documentation interne claire.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité